Хеджирование валютных рисков простыми словами — страхование + что понимают под «хеджем» на Форекс
Здравствуйте, уважаемые читатели, коллеги трейдеры!
Путь к успеху на рынке Форекс лежит через непрерывный процесс совершенствования своей торговли с целью достижения лучшей эффективности путем минимизации потерь при максимизации прибыли. И одним из способов управления финансовыми рисками является их хеджирование, о чем подробнее и поговорим в сегодняшней статье. Изначально теория о самом понятии, а во второй половине статьи — непосредственно применительно к форексу.
Среди трейдеров данный способ используется в основном начинающими для страховки своей позиции — тогда, когда нет уверенности, в какую сторону ожидать дальнейшее движение рынка. Более опытные трейдеры в этом случае в основном используют просто stop loss. Ниже в статье рассмотрим классическое понимание хеджирования, а также, что под данным термином подразумевается трейдерами на форексе.
Содержание статьи
Сущность и смысл хеджирования
Изначально основной задачей данного метода является страхование возможных рисков из-за непрогнозируемого изменения курса валют или стоимости товара (ценных бумаг) при имеющейся необходимости провести сделку в будущем периоде. Для этого, как правило, стороны заключаемой сделки, прогнозируя возможную стоимость и ориентируясь на текущую, устанавливают предположительный курс, по которому и обязуются произвести куплю-продажу в оговоренную дату.
Пример 1. Первого марта вам необходимо купить в банке 10 000$ и первого февраля вы договариваетесь с банком о будущей сделке. При этом банк устанавливает цену валюты 65 рублей, что выше текущего курса 60 рублей, делая это на основе прогноза инфляции. При наступлении первого марта, вы обязаны купить, а банк обязан продать средства по 65 рублей. В данном случае может случиться следующее:
- курс на момент покупки остался прежним (60 рублей) или стал ниже (55 рублей). В этом случае вы потеряете страховую сумму 50 000 или 100 000 рублей соответственно;
- курс вырос и стал 75 рублей, что выше оговоренной стоимости. В этом случае вы снизили свои возможные потери на 100 000 рублей (считая от цены на момент первого февраля 60 рублей) и даже формально получили прибыль 50 000 рублей (считая от установленной банком спрогнозированной цены 65 рублей).
Таким образом, стоимость страховки вашей сделки от колебания курса может компенсировать более высокий риск, поскольку реальный курс может вырасти намного выше, чем в примере. Конечно, при этом можно представить, что курс также может значительно измениться нам в ущерб.
Аналогичным способом могут работать договоры отсроченных поставок продукции или сырья. Данный пример классического хеджирования иллюстрирует лишь часть вариантов минимизации рисков и для более глубокого понимания стоит поговорить об инструментах данного метода.
Инструменты хеджирования
Договор, описанный в первом примере, — это базовый инструмент хеджирования, именуемый форвардным контрактом или просто форвардом. Простыми словами, он представляет собой договор о поставке определенного товара (валюты, ценных бумаг) по фиксированной цене и в установленную дату. Форвард является реальным небиржевым инструментом хеджирования, заключается только между поставщиком и покупателем и обязателен к исполнению. В свою очередь, биржевой вариант такого документа — это фьючерсный контракт, который является таким же договором о поставке, но не несущим за собой реальной продажи или покупки.
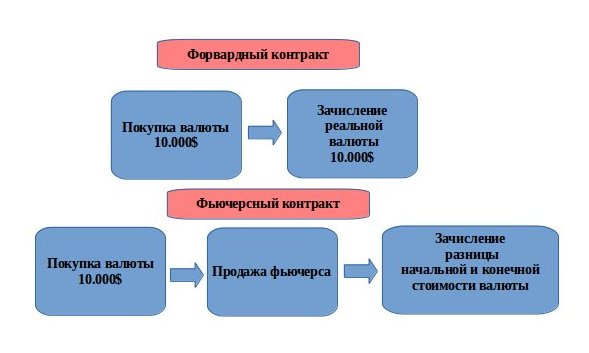
Фьючерс сам выступает, как товар на торговой бирже и может быть перепродан множество раз в период с момента его заключения и до даты его выполнения, и фактически он является своеобразным прогнозом цены на определенный вид товара.
Пример 2. Первого февраля вы заключили фьючерс с бизнесменом «А» на нефть по цене 50 рублей за баррель со сроком исполнения первого марта. На 15 февраля стало известно, что прогнозируемая цена нефти на дату завершения контракта возможно будет 40 рублей и, опасаясь рисков, вы продаете свой фьючерс бизнесмену «Б». Первого марта цена нефти возросла до 60 рублей. В результате, по завершению сделки со счета бизнесмена «А» на счет бизнесмена «Б» поступает по 10 рублей за каждый баррель нефти, оговоренный фьючерсным контрактом.
Биржевым инструментом хеджирования также являются опционы. Последние представляют собой двусторонние не обязательные к выполнению покупателем контракты с отсроченной датой закрытия. Таким образом, опцион — это покупка права на совершение сделки на оговоренных условиях в течение или через указанный промежуток времени.
Пример 3. Вы предполагаете, что первого марта стоимость доллара возрастет не менее 75 рублей и первого февраля приобретаете за 200$ опцион на покупку в эту дату 10 000$ по цене 65 рублей при текущей стоимости 60 рублей. При наступлении первого марта возможны следующие варианты событий:
- курс вырос и составил 75 рублей или более, а значит продавец вашего опциона обязан продать вам 10 000$ по цене 65 рублей, что вы впоследствии продаете по новому курсу и получаете прибыль 50 000 рублей, исходя из цены на момент первого февраля
- курс упал или достиг лишь прогнозируемой цены 65 рублей и вы отказываетесь от исполнения опциона, теряя лишь его стоимость 200$
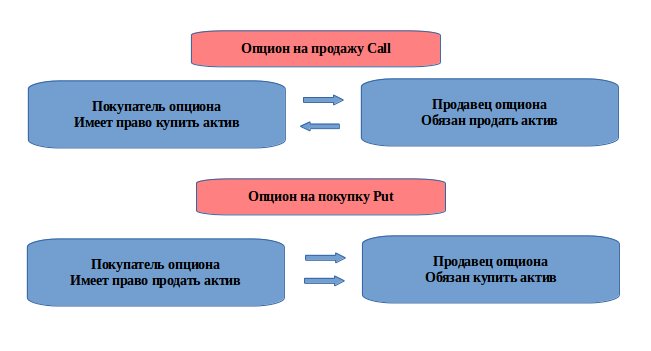
Опционы бывают различных видов, на форексе – это бинарные опционы, представляющие собой прогнозирование изменения курса в определенном интервале.
Что понимают под хеджированием на форексе
Под хеджированием на валютном рынке понимают открытие противоположной (страховочной) позиции при использовании одного и того же инструмента (валютной пары) или открытие страховочной позиции по сильно коррелирующей валютной паре и прочие подобные действия с целью страховки открытых сделок.
Например, хеджированием будет открытие buy по EURUSD и открытие сделки таким же объёмом sell на данной паре (также это называют локированием или созданием «замка»). Также, открытие buy по EURUSD и buy по USDCHF тоже относят к хеджированию, поскольку данные 2 пары практически синхронно движутся в разных направлениях (имеют очень высокий коэффициент корреляции).
Распространённая ситуация применения хеджирования начинающими трейдерами:
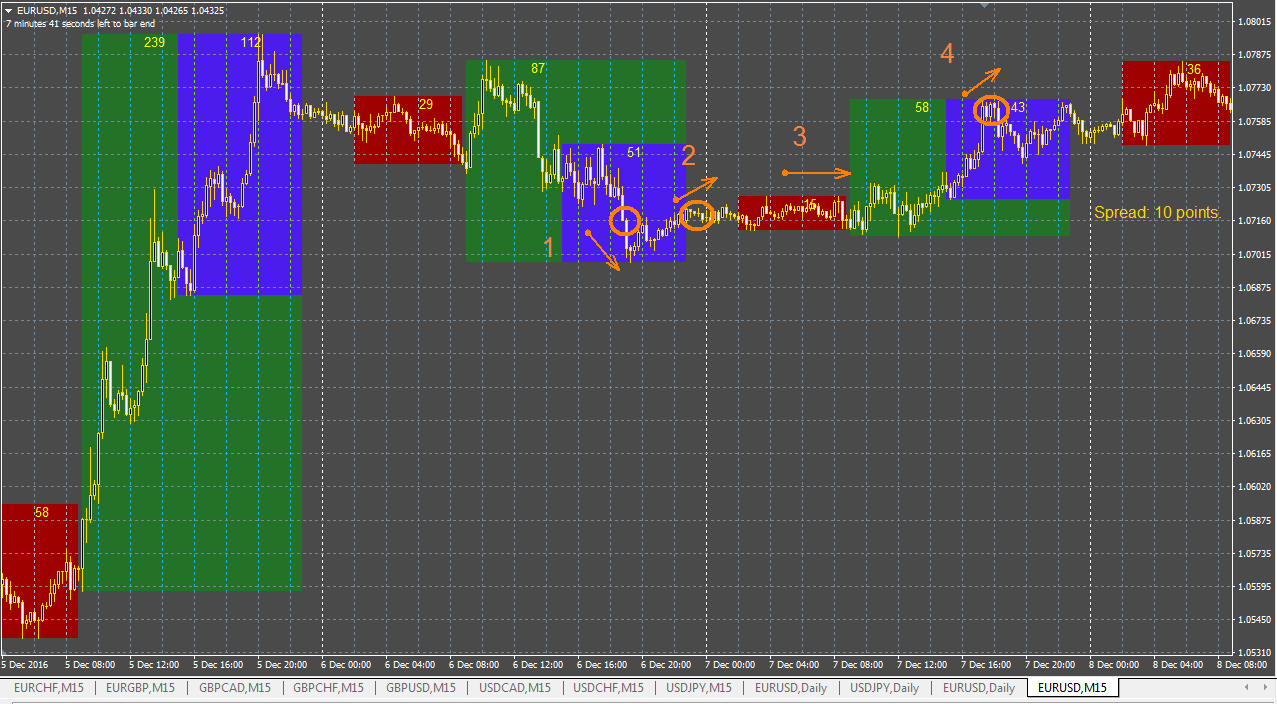
На изображении выше мы видим:
- Трейдер вошёл в позицию sell, посчитав, что тренд пойдёт вниз.
- После входа график начал разворачиваться вверх, трейдер решил применить хеджирование, открыв противоположную сделку таким же объёмом в buy, рассчитывая переждать ситуацию, пока тренд сформируется в какую-либо из сторон более очевидно, то есть заключил позиции в «замок».
- Рынок неопределённый — выжидание.
- Рынок стал похож на растущий и он раскрыл замок, убрав sell и оставив buy, но цена опять развернулась. При этом, обратите внимание, что каждый раз, пока он решает, что рынок разворачивается не в его сторону, он небольшими порциями накапливает убытки, поскольку какое-то время торговли в минус происходит, пока он не открывает противоположную сделку.
После пункта 4 на графике, получив уже некоторые убытки, начинающий трейдер часто попадает в психологическую ловушку (статья о психологии в трейдинге) и старается, как ещё говорят, — «разрулить замок». По сути, им уже управляет жажда отыграться, чтобы не принимать убытки.
Заметьте, что многие новички также используют хеджирование (локирование), поскольку не имеют торговой стратегии с однозначными правилами торговли, часто нет расчётного stop loss и, соответственно, контроля рисков. Начинающий часто вместо стопов применяет «закрытие сделки по ситуации», при этом ни на что не опираясь. Например, трейдер, посветивший изучению рынка несколько лет, всё же уже может, как минимум, опираться на опыт и действовать успешно по ситуации, у начинающего опыта нет.
Давайте посмотрим, что в указанной выше на примере ситуации может произойти дальше:

5. После того, как в пункте 4 был раскрыт «замок» и осталась только позиция buy, рынок опять развернулся. Трейдер вновь создал «замок».
6. Время ожидания, пока рынок неопределён.
7. Рынок стал похож на растущий, при этом обновил предыдущие максимумы. Трейдер открывает замок, убрав сделку sell и оставив buy, и после этого происходит резкое падение графика в ненужную сторону.
Имеет ли смысл хеджирование на валютном рынке? Выводы
По моему личному убеждению, за исключением частных нестандартных случаев, хеджирование на форексе с целью повышения эффективности торговли смысла не имеет . Возможно, иногда удобнее вместо стопа использовать хедж, но если есть достаточный опыт для работы на рынке «по ситуации». При торговле же по заранее подготовленной стратегии со своими правилами входа/выхода данный способ страховки рисков не требуется — для этого используется стоп лосс без дополнительной загрузки депозита локированием.
Использование же обсуждаемого способа страховки сделок по причине нежелания принимать убытки (то есть не фиксировать) — это создание иллюзии (вроде сделка не закрыта и убытка ещё нет, но на самом деле в висящей в минусе сделке он уже есть и далее может, как увеличиваться, так и уменьшаться). С помощью иллюзий, к сожалению, не заработать.
Стоимость хеджирования для компании импортера
Вернемся к примеру хеджирования для компании-импортера из первой части курса. В начальный момент времени компания получает счет на оплату товара в валюте. Затем товар поступает на склад компании и начинается его реализация клиентам за рубли с отсрочкой платежа. Внутренние цены в рублях фиксируются в момент получения счета на оплату на основе валютного курса, а конвертация рублей, полученных от покупателей, происходит по курсу на дату получения денег от клиентов. Таким образом, для компании существует риск роста курса валюты в течение данного периода.

Срок хеджирования 60 дней. В случае роста курса валюты от 62 до 66 рублей компания получает убыток от курсовых разниц 4 млн. рублей. В случае снижения от 62 до 58 рублей — доход от курсовых разниц 4 млн. рублей. Если принимается решение хеджировать риск фьючерсным контрактом, то при фиксации цен на основе валютного курса происходит покупка фьючерса со сроком до исполнения 90 дней, через 60 дней при поступлении средств от покупателей и конвертации валюты, происходит продажа фьючерса, но до его исполнения остается уже 30 дней. При ставке своп равной 15% годовых, фьючерс при спот курсе 62 рубля будет стоить 64,29, а при спот курсе 66 рублей — 66,81 рублей. В результате за 60 дней премия в стоимости фьючерса снизилась на 1,48 копеек, результатом стали курсовые разницы минус 1 480 тысяч руб., в случае снижения курса валюты, курсовые разницы составят −1 570 000 рублей, то есть положительные курсовые разницы от импортируемого товара, были компенсированы убытком от сделки с фьючерсом. А в случае роста курса валюты прибыль по фьючерсной позиции 2 520 тысяч рублей компенсирует курсовые разницы по импортному товару минус 4 млн. рублей.
Сравнение стоимости хеджирования на валютном и срочном рынке
Валютное хеджирование дает возможность полностью отказаться от валютного риска, но за некоторое увеличение рублевых обязательств, равное ставке своп. На срочном рынке эта ставка учтена в цене фьючерса, с приближением к дате его исполнения сумма премии по отношению к спот курсу снижается.
В рассмотренном ранее примере курс в начальный момент времени составил 62 рубля, а цена фьючерса 64,29.
В конце периода спот курс 66 рублей, а цена фьючерса 66,81.
Премия в цене фьючерса снизилась за 60 дней от 2,29 рублей до 81 копейки. Результатом хеджирования стал минус 1 рубль 48 копеек, что в пересчете на проценты годовых составляет 14,52%.
На валютном рынке основные затраты появляются из стоимости заемных денег.
При росте курса валюты от 62 до 66 рублей и использовании заемных средств в размере 80% от хеджируемой суммы под ставку 22% годовых, стоимость хеджирования будет равна −1,79 рублей, что в пересчете на ставку в процентах годовых составляет 17,56%. Использование срочного рынка для целей хеджирования в данном примере оказалось на 3 % годовых дешевле, чем использование валютного рынка.

Допустим, компания получила займ в размере 100 тыс.$ сроком на 12 месяцев по ставке 5% годовых. Ежеквартальные платежи будут составлять 25 785,66 $, изменение валютного курса в течении периода указано в таблице
Рост курса валюты стал причиной увеличения планируемой рублевой переплаты от значения 103 тысячи рублей до 913 тысяч рублей, то есть курсовые разницы составили — 810 тысяч рублей.

Теперь предположим, что компания хеджировала данный займ фьючерсными контрактами. Для этого первоначально было куплено фьючерсов на 103 тысячи $ — 100 тыс. $ займ и 3 тыс. сумма планируемой переплаты. Каждые три месяца хедж позиция сокращалась на сумму платежа банку.
Каждый раз позиция была открыта в фьючерсном контракте со сроком исполнения 3 месяца, а после того как он истекал, перекладывалась в следующий по сроку исполнения фьючерс, но уже за вычетом платежа по займу банку. Например, 15 декабря было куплено 103 фьючерса по цене 33,83, а исполнились они 16 марта по 36,63, то есть за первые три месяца результат хеджирования составил 288 400 рублей, при этом было снова приобретено только 78 фьючерсов по цене 37,73. Платеж по займу это произведение курса на момент платежа и суммы платежа. Итоговые курсовые разницы были компенсированы результатами по сделке с фьючерсом. А переплата составила 370 тысяч рублей или примерно 17% годовых, то есть компании удалось перейти от валютного займа со ставкой 5% к рублевому займу, и так как при хеджировании ставка своп в цене фьючерса была равна 12%, итоговая ставка оказалась равна 17%.
Для открытия такой хедж позиции в начальный период потребовалось бы гарантийное обеспечение в размере 300 тысяч рублей.

Хеджирование валютных рисков с использованием опционов
Ранее мы обсуждали инструменты, которые защищают позицию от неблагоприятного изменения курса, но не позволяют получить положительный результат в случае благоприятного.
Возможность хеджирования валютных рисков от роста курса с сохранением прибыли в случае снижения курса дает еще один производный финансовый инструмент — опцион.

Опцион — это инструмент, подразумевающий для покупателя право приобрести или продать базовый актив по заранее оговоренной цене в заранее определенную дату или в любой момент до нее. Опцион может быть как биржевым, так и внебиржевым инструментом. Премию по опциону покупатель передает продавцу при заключении сделки — сумма премии является безвозвратной.
На графике приведена зависимость финансового результата при покупке опциона от изменения стоимости базового актива. Как мы видим, такой опцион позволит хеджировать риск роста курса валюты, и оставляет возможность получения прибыли от снижения курса валюты.
Для сравнения результатов хеджирования по опциону и по фьючерсу мы можем вынести их на график вместе с прибылью убытком, например, по валютному займу.

Финансовый результат по переоценке обязательства в зависимости от курса валюты на графике фьючерса выделен красным, прибыль убыток от сделки с фьючерсом зеленым, итоговый результат хеджирования синим, и как мы видим — он не зависит от изменения курса валюты и остается всегда на одном уровне
Если мы будем использовать опцион, то из-за наличия безвозвратной премии результат хеджирования в случае роста курса валюты оказывается несколько ниже, чем при сделке с фьючерсом, однако в случае снижения курса валюты опцион позволяет получить часть положительной переоценки по валютному обязательству.
Хотелось бы отдельно отметить что работа с инструментами срочного рынка не ограничивает нас хеджированием валютного риска: широкий набор базовых активов позволяет работать как с процентным риском, так и с ценовыми рисками по валютам, акциям, драгоценным металлам, агрокультурам и энергоносителям.
Хеджирование валютных рисков при инвестиции
В хозяйственной практике большинства экономических субъектов чаще всего стоит задача застраховать валютный риск. Валютные риски –риски возникновения убытков из-за неблагоприятного изменения валютных курсов в будущем.
Источники валютного риска:
1. Денежные потоки, номинированные в разных валютах (импортеры, экспортеры).
2. Валютная структура баланса (валютные заемщики).
Наибольший объем сделок по хеджированию валютных рисков с использование фьючерсов, приходится на валютные пары доллар/рубль, евро/рубль, евро/доллар, английский фунт/рубль, китайский юань/рубль, гонконгский доллар/рубль. Для хеджирования валютных рисков наиболее активно используются инструменты Срочного рынка Московской Биржи (срочные контракты на валютные пары –фьючерсы и опционы). Московская Биржа регулярно расширяет перечень фьючерсных контрактов на валютные пары, добавляя новые инструменты по мере роста спроса на них со стороны хеджеров и инвестиционного сообщества. Если каких-то видов контрактов под базовый актив или ликвидности на Срочном рынке Московской Биржи хеджеру будет не хватать, наши клиенты могут совершать операции на ведущих мировых срочных площадках, имеющих максимальную репрезентативность и ликвидность.
Хеджирование валютных рисков для производственного и торгового предприятия
Данный пример представлен для условного производственного и условного торгового предприятия.
- Производственное предприятие закупает оборудование на 1 миллион долларов США;
- Торговое предприятие поставляет оборудование на 1 миллион долларов США из-за рубежа по заключенному контракту с производственным предприятием;
- Срок изготовления оборудования 3 месяца;
- Предоплата производителю оборудования со стороны торгового предприятия в долларах США по валютному контракту и оплата со стороны производственного предприятия по факту поставки оборудования по курсу ЦБ на дату поставки.
Риски для сторон по контракту:
- Производственное предприятие: Выручка в рублях. Есть риск существенного повышения курса доллара, для чего потребуется большее количество рублей для покупки доллара для проведения расчетов;
- Торговое предприятие: Для покупки оборудования, торговое предприятие закупает доллары по текущему курсу, а рублевый эквивалент по контракту в оплату этого оборудования может поступить меньше, в случае снижения курса доллара.
Данные риски, как для производственного предприятия, так и для торгового предприятия устраняются хеджированием валютных рисков с использованием фьючерсного контракта на курс доллар/рубль на Московской Бирже в срочной секции.
Рассмотрим результат на цифрах (цифры условные):
Текущий курс доллара на дату заключения контракта — 58 руб./1 доллар. Фьючерсный контракт торгуется за 60 000 руб. (в 1 контракте -1000 долларов). Разница между спот-рынком и фьючерсной ценой составляет 2 руб./с доллара (базис). Для покупки 1 контракта требуется не вся сумма, а гарантийное обеспечение (начальная маржа) порядка 10% от полной стоимости контракта.
1. Производственное предприятие купило 1 000 контрактов по цене 60 000 руб. за контракт, зарезервировав гарантийное обеспечение в 30% от общей стоимости контрактов (начальная маржа + поддерживающая маржа), а именно 18 млн. руб.
2. Торговое предприятие купило на спот-рынке (валютная секция) 900 тыс. долларов для оплаты оборудования производителю по курсу 58 рублей/доллар (100 тыс. долларов – прибыль торговой компании), но страхует полную стоимость, продав в Срочной секции 1 000 контрактов по цене 60 000 руб. за контракт, также предварительно зарезервировав гарантийное обеспечение и поддерживающую маржу.
Через три месяца в дату истечения контрактов и хеджа (спот цена совпадает с ценой фьючерса при истечении контрактов):
Курс доллара 70 рублей за доллар (70 000 рублей за 1 000 долларов в контракте).
Производственное предприятие получило следующий финансовый результат:
- По фьючерсным контрактам получена прибыль в сумме 10 млн. рублей, т.е. 1 000 * (70 000 (текущая цена) – 60 000 (цена покупки контракта))= 10 млн. рублей. Контракты продаются, фиксируется прибыль в 10 млн. рублей за счет накопленной положительной вариационной маржи. Гарантийное обеспечение высвобождается при реализации контрактов.
- По торговому контракту поставщик оборудования выставляет счет на сумму 1 000 000 *70= 70 млн. руб.
Выводы для производственного предприятия:
Если бы курс доллара не был застрахован, оборудование, которое на дату подписания контракта стоило в рублевом эквиваленте 60 млн. руб. на дату исполнения контракта стоило бы уже 70 млн. руб. Данный убыток компенсировался бы производственным предприятием за счет собственной рублевой выручки, что ухудшило финансово-хозяйственные показатели предприятия. Но в случае хеджирования, предприятие получило 10 млн. руб. прибыли по фьючерсным контрактам и компенсировало неблагоприятное изменение курса доллара. Предприятие получило оборудование за 60 млн. руб. как и планировало, что позволило выполнить бюджет предприятия и не выходить за рамки запланированных инвестиций в на 60 млн. руб.
Теперь рассмотрим ситуацию для производственного предприятия, если курс доллара упал, к примеру, до 50 рублей за доллар. В этом случае:
- По фьючерсным контрактам у производственного предприятия убыток в сумме -10 млн. рублей, т.е. 1 000 * (50 000 (текущая цена) – 60 000 (цена покупки контракта) = -10 млн. рублей. Купленные ранее контракты продаются по 50 000 руб./за контракт против 60 000 за контракт при покупке, фиксируется убыток в -10 млн. рублей. Убыток списывается за счет поддерживающей вариационной маржи. Гарантийное обеспечение высвобождается при реализации контрактов.
- По торговому контракту поставщик оборудования выставляет счет на сумму 1 000 000 *50= 50 млн. руб.
Выводы для производственного предприятия в данном случае:
Производственное предприятие получило убыток по фьючерсным контрактам, но сэкономило за счет уменьшения стоимости оборудования в рублевом эквиваленте с 60 млн. руб. до 50 млн. рублей. Итого предприятие оплачивает оборудование за 50 млн. руб. и компенсирует убыток по фьючерсам на 10 млн. рублей. Итоговая сумма в 60 млн. руб. для бюджета предприятия остается неизменной.
Теперь данную ситуацию рассмотрим для торгового предприятия:
Курс доллара 70 рублей (70 000 рублей за 1 контракт).
- Торговое предприятие терпит убыток по 1 000 проданных контрактов (продано 1 000 контрактов по 60 000 руб. при текущей их стоимости 70 000 руб.) в сумме — 10 млн. руб. Данный убыток накапливается за счет отрицательной вариационной маржи и списывается с брокерского счета за счет поддерживающей маржи. При закрытии позиции, контракты покупаются, убыток фиксируется, гарантийное обеспечение высвобождается.
- Торговое предприятие выставляет производственному предприятию счет за оборудование в сумме 70 млн. руб. (1 000 000*70).
Выводы для торгового предприятия в данном случае:
- Итоговый баланс торгового предприятия составляет все те же 60 млн. рублей. (70 млн. руб. выручка от продажи оборудования – 10 млн. руб. убыток по фьючерсам).
- Торговое предприятие получило денежную сумму в рублевом эквиваленте не меньше, чем оно затратило на покупку оборудования, плюс запланированная прибыль от торговой деятельности. Как мы приводили в нашем примере, 0,9 млн. $ долларов ушло на покупку оборудования, 0,1 млн. $ – прибыль торгового предприятия, итого 1 миллион долларов эквивалентом в 60 млн. руб.
Во втором случае, курс доллара снизился до 50 рублей за доллар (50 000 руб./контракт):
- Торговое предприятие получило прибыль от проданных фьючерсных контрактов в сумме 10 млн. руб. (продали 1 000 контрактов по 60 000 руб., закрыли офсетной сделкой позицию покупкой контрактов по 50 000 руб., итого +10 млн. руб.).
- Торговое предприятие выставило счет на оплату оборудования по 50 руб./за доллар и получило 50 млн. руб. по торговому контракту.
- Итоговая сумма для торгового предприятия составляет также 60 млн. руб.
Теперь представим ситуацию, что курс доллара упал до 50 рублей, а торговый контракт не был захеджирован. При условии, что 0,9 млн. долларов пошло на оплату стоимости оборудования, убыток составляет -2,2 млн. рублей, никакой прибыли от торговой операции не остается и еще формируется убыток.
⇒ 900 000 долларов *58 рублей = — 52,2 млн. руб. (затраты на покупку долларов торговым предприятием для оплаты оборудования производителю);
⇒ 50 млн. руб. оплата заказчиком оборудования по контракту, в которых включена в т.ч. и торговая наценка торгового предприятия.
⇒ -52,2 млн. руб. +50 млн. руб. = -2,2 млн. руб.
⇒ Представим, что данная ситуация еще усугубилась и доллар снизился до 45 рублей. Вы теперь сможете эти цифры легко посчитать самостоятельно.
Вышеприведенные пример является упрощенным. Т.к. надо учитывать комиссию брокера, биржи, базис тоже колеблется и может быть точно определен уже непосредственно в момент фьючерсной сделки. Курс ЦБ редко совпадает с ценой спот-рынка и может отличаться. Если при хеджировании использовать опционные контракты, то необходимо учитывать затраты на выплату опционных премий. Базис, брокерская и биржевая комиссия, опционные премии являются платой за хедж. Они влияют на окончательный финансовый результат при хеджировании. Но данная плата является незначительной, по сравнению с теми потенциальными убытками, которые можно получить, не хеджирую свои валютные и иные ценовые риски.
По всем вопросам хеджирования, а также по вопросам инвестирования, звоните по телефону: +7 (495) 796-27-88 или оставьте заявку на сайте.
*Пример носит условный, упрощенный характер и не является офертой. Текущие условия и актуальные цены срочных контрактов и активов на спот-рынке уточняйте по телефону (495) 796-27-88.
Источники: http://markelovfx.ru/treyderam/materialy/hedzirovanie-valutnyh-riskov-prostymi-slovami, http://investments101.ru/academy/courses/currency-hedging/lessons/currency-hedging, http://rusfinline.ru/uslugi/khedzhirovanie-valyutnykh-riskov/khedzhirovanie-valyutnykh-riskov-primer.php