Государственная инвестиционная политика России на кризисном предприятии
Кризис на предприятии — это процесс изменения, разрушения сложившейся структуры связей, отношений, выходом из которого может стать либо заново сформированная структура связей, отношений либо ликвидация предприятия.
Чаще всего кризису предшествует появление определенных признаков, служащих предупреждением для специалистов, менеджеров организации: угроза целям и ценностям; сокращение времени на реакцию; необходимость неотложности, срочности действий; помехи в эффективном осуществлении производственного процесса, продвижении продукции к потребителю.
Названные и другие признаки приближения кризиса находят обобщающее выражение в снижении рентабельности, превращении деятельности предприятия в убыточную.
Кризис и основные проблемы российских предприятий
Различают стратегический кризис (кризис стратегий), при котором потенциал предприятия оказывается подорванным, либо разрушенным и нет возможности создать новый; кризис результатов (оперативный кризис), когда предприятие несет убытки и движется к ситуации дефицита баланса; кризис ликвидности — растущие убытки грозят потерей платежеспособности.
Существуют три стадии развития кризиса:
— ранняя, характеризующаяся отдельными проявлениями неэффективности в производстве, сбыте (рост товарно-материальных запасов, снижение темпов роста продаж, проблемы с качеством продукции и т.д.);
— промежуточная — нехватка оборотных средств, приостановка поставок в кредит, задержки в выдаче заработной платы;
— поздняя, при которой предприятие находится в состоянии хаоса, нарушаются графики производства, кредиторы требуют изменения условий кредита, а поставщики — предоплаты.
Большинство российских предприятий находится в кризисной ситуации, не менее трети из них — на поздней стадии кризиса. На 20% предприятий нет инвестиций, «проедается» основной капитал — все имеющиеся средства, включая амортизационные отчисления, направляются на оплату труда и пополнение оборотных средств.
Выделяют две группы проблем: функциональные, которые могут решаться путем изменения образа действий персонала, и системные, решение которых требует коренной реструктуризации предприятия.
При реформировании экономики изменениям подвержены и внутренняя, и внешняя экономическая среда, что требует адекватных изменений в реализации функций управления, начиная с целеполагания и кончая планированием, организацией, мотивированием деятельности.
К основным системным проблемам относятся:
— отсутствие долговременной стратегии, ориентация на краткосрочные результаты;
— неготовность к изменениям спроса и появлению на рынке высокотехнологичной, высококачественной конкурентной продукции;
— старение производственного аппарата, падение технологической дисциплины;
— снижение квалификации персонала, его мотивации;
— преобладание личных интересов менеджеров при возрастании их влияния;
— недостаточное знание конъюнктуры рынка, в особенности будущего (как покупателей, так и поставщиков);
— устаревшая структура управления, низкий уровень менеджмента.
Следует различать управление предприятием в условиях потенциально возможного и наступившего кризиса. В первом случае должна быть создана система превентивного управления, позволяющая своевременно обнаруживать сигналы о формировании внутренних и внешних факторов и процессов, способных вызвать кризис, предвидеть его наступление.
Такая система базируется на результатах прогнозирования внешней и внутренней экономической конъюнктуры, разработке на этой основе долгосрочных и среднесрочных планов и активном встречном управлении, обеспечивающем своевременное погашение потенциально возможных негативных тенденций.
Система превентивного управления должна опережать и предотвращать неплатежеспособность и несостоятельность предприятия, обеспечивать устойчивое развитие предприятия на траектории экономического роста.
В условиях наступившего кризиса нужны механизмы, меры, направленные на поиск путей выхода из него, достижение «точки безубыточности», постепенного наращивания уровня рентабельности. Очевидно, что для этого понадобятся средства для покрытия неизбежных убытков, обоснования и реализации системы мероприятий, которые делятся на тактические и стратегические.
Тактические (оперативные) мероприятия могут быть защитными (сокращение расходов, закрытие неэффективных подразделений, сокращение персонала, производства и т.д.) и наступательными (маркетинговые исследования, высокие цены на продукцию, модернизация управления и др.). Оперативные мероприятия присущи «реактивному антикризисному менеджменту», который направлен на планирование и внедрение мероприятий, целью которых является восстановление докризисного состояния.
Стратегические мероприятия, совокупность которых образует «антиципативный антикризисный менеджмент», состоят в разработке общих целей, долгосрочных задач менеджмента: анализ и оценка положения предприятия, изучение производственного потенциала, разработка инновационной стратегии, общей концепции финансового оздоровления предприятия.
Наряду с общими закономерностями антикризисному менеджменту присущи и специфические особенности, связанные с осуществлением антикризисных процедур.
Выделим некоторые из этих особенностей.
В целеполагании. Для предприятия, находящегося в кризисной ситуации, максимум прибыли (рентабельности) перестает быть целевой функцией. Целью может стать сохранение предприятия, персонала, минимизация убытков.
В использовании производственного аппарата в условиях спада производства, как правило имеющего место при кризисе, первостепенный приоритет отводится его ускоренной загрузке как первому условию снижения удельных условно-постоянных расходов. Если это невозможно (например, нет спроса на продукцию предприятия), то следует пойти по пути его «сжатия» (законсервировать часть производственной мощности, передать в аренду часть основных фондов и т.д.)
Приоритеты в развитии меняются в пользу текущих результатов, даже если это сопряжено с потерями в достижении стратегических целей, но позволяет предприятию продержаться (стратегия «выживания») до изменения экономической, правовой конъюнктуры.
Крайне важным становится повышение оперативности принятия и реализации управленческих решений, даже если это связано со снижением их эффективности (сокращение длительности производственного цикла, уменьшение оперативно-календарных нормативов, сокращение числа неэффективных бизнес-процессов и т.д.).
Изменение системы стимулирования деятельности персонала. Любой ценой необходимо сохранить ту часть персонала, которая оказывает определяющее влияние на качество продукции, конкурентоспособность производства (даже путем сокращения менее значимой части персонала, увеличения убытков предприятия и т.д.).
Ускоренная реструктуризация предприятия, под которой понимается изменение производственной, технологической, организационной структур, направленное на рост эффективности производства, повышение конкурентоспособности предприятия и продукции, инвестиционной привлекательности.
Показателями, характеризующими необходимость реструктуризации, являются:
— необходимость расширения, изменения сферы деятельности;
— тенденция спада объема продаж;
— тенденции роста накладных расходов, снижения рентабельности производства;
— слабый контроль за выполнением работ, учет изменений рыночной конъюнктуры.
Реструктуризация требует значительных затрат, затрагивает интересы практически всех работников, которые должны быть заинтересованы в ее проведении, так как она сопровождается появлением новых навыков, видов деятельности, новых подразделений, изменений в менеджменте.
Одним из важных способов реструктуризации является выделение из существующей структуры предприятия самостоятельных бизнес-единиц, юридически самостоятельных и несамостоятельных, полностью или частично экономически обособленных, ответственных за всю деятельность, необходимую для осуществления возложенных на них функций.
В бизнес-единицах появляется возможность максимально задействовать производственные мощности, персонал, занять перспективные рыночные ниши.
Комплекс бизнес-единиц создается согласно предварительно разработанной стратегии, сопровождается перестройкой действующей на предприятии системы управления, направленной на формирование их взаимодействия.
Разработка антикризисной программы включает:
— глубокий анализ финансово-хозяйственной деятельности предприятия, имеющий целью выявление причин кризисного состояния фирмы;
— разработку концепции реструктуризации, основанной на знании перспективных областей предпринимательства, использовании проверенных на практике достижений менеджмента (гибкие системы планирования, программно-целевой подход, инновации в области управления персоналом и др.);
— гибкую тактику реализации концепции, основанную на применении современных технологий, системах планирования, маркетинга, взаимодействии с банками, биржами, кредиторами, должниками.
Реструктуризация должна обеспечить выживание предприятия и восстановление его конкурентоспособности. Для выживания нужно сохранить основные фонды, ключевые технологии, ядро трудового коллектива. Для этого необходимо принять оперативные меры по улучшению собственного капитала, обеспечить ликвидность, санировать (оздоровить, провести систему мероприятий по предотвращению банкротства) баланс. Часто для этого приходится продавать не нужное для производственных целей имущество, ценные бумаги, приносящие прибыль на других предприятиях. Приоритетными становятся мероприятия, направленные на снижение расходов, повышение оборота предприятия.
Реализация концепции реструктуризации предъявляет ко всем участникам высокие, отличающиеся от привычной повседневной работы требования и зависит от ряда факторов: финансового состояния; наличия необходимых ресурсов; эффективной работы с консультантами; четко определенных целей и ожидаемых результатов.
АНТИКРИЗИСНОЕ УПРАВЛЕНИЕ И ИНВЕСТИЦИИ
ФИНАНСОВО-ЭКОНОМИЧЕСКИЕ КРИЗИСЫ НА ПРЕДПРИЯТИИ
Экономическая теория свидетельствует, что кризисное состояние характерно для любой организации в процессе ее эволюции и свидетельствует о накоплении в ней определенной критической массы «замедлителей» (сдерживающих факторов), устранение или активизация которых необходимы для продолжения процесса воспроизводства (функционирования организации) либо перехода организации в новое качество. В кризисное состояние организация входит, как правило, в течение достаточно длительного периода, по мере накопления замедлителей. Выход из кризисного состояния может быть как мгновенным (ступенчатым) в результате разовой акции (дефолт, объявление банкротом, поглощение, смена поля деятельности, дробление и др.), так и продолжительным, в ходе эволюционных преобразований. Сформулированная К. Марксом и Ф. Энгельсом теория экономического равновесия капиталистической (конкурентно-рыночной) системы хозяйства согласовывалась с представлениями ньютоновской механики о равновесии макросистем.
Согласно этим представлениям накопление отрицательных сил по мере удаления маятника от точки равновесия (положение 2) приводит его в конечном счете в исходное положение (положение 1), так как чем дальше маятник от вертикальной оси, тем больше плечо равнодействующей центростремительной силы. Такая модель экономических процессов позволяет довольно успешно анализировать внутренние факторы функционирования организации и, абстрагируясь от внешней среды, разрабатывать оптимизационные модели управления организацией. Недостатком такого подхода является игнорирование факторов внешней среды, которые по мере усложнения национальных хозяйственных систем, всеобщей информатизации, глобализации экономики резко усиливаются.
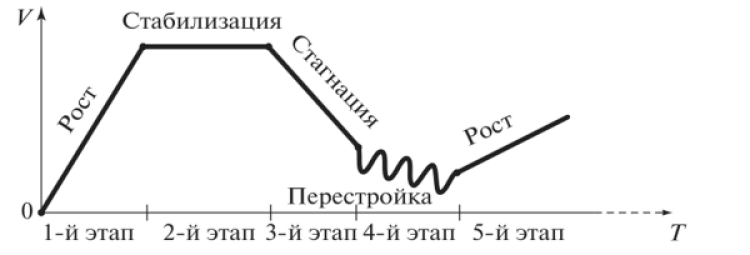
Более приближенной к экономическим реалиям представляется модель функционирования промышленной фирмы, учитывающая ключевые факторы ее внешней среды прямого (деловая среда) и косвенного действия. Такая модель предполагает, что равновесие организации наступает не автоматически, лишь за счет внутренних средств, а за счет целенаправленных внешних воздействий, которые усиливаются по мере удаления организации от равновесного состояния. Это делает организацию элементом саморегуляции более крупной макросистемы. Подобная модель равновесного функционирования организации в целом удовлетворяет необходимой точности экономического расчета и может использоваться как базовая на микро- и макроуровне. Однако нельзя не учитывать, что развитие организации предполагает неравенство противодействующих экономических сил (факторов) и наличие в системе равнодействующей силы (фактора) прогрессивного направления. Такое явление совпадает с выводами математической теории катастроф, которая допускает, что экономические системы не обязательно должны быть равновесными. На практике это проявляется в том, что промышленная фирма, развиваясь, проходит различные этапы своей жизнедеятельности (рис. 14.1): 1) рост; 2) стабилизация; 3) стагнация; 4) перестройка; 5) рост в новом качестве.

Рис. 14.1. Жизненный цикл промышленной фирмы (организации)
При преобладании в организации одной из сил (когда равнодействующая не равна нулю) происходит разрушение системы, стагнация (3-й этап), переходящая в хаос (4-й этап). Длительное нахождение организации в состоянии 4-го этапа при отсутствии ярко выраженных конструктивных сил может привести к ее полному разрушению (банкротству). Этапы 3-й и 4-й (и начало 5-го) жизненного цикла организации очерчивают ее кризисное состояние; управление при этом имеет специфические особенности, дающие основание выделить его в отдельную форму под названием «антикризисный менеджмент».
На 3-м и 4-м этапах в ходе осуществления антикризисного менеджмента происходит перегруппировка внутренних и внешних сил хозяйственной организации, вследствие чего наступает переустройство равновесия на новом уровне качества.
В основном в цикличной активности организации выделяют 5 ее состояний:
- 1) зарождение организации, формирование ее структуры. На этом этапе требуются повышенное внимание и помощь внешних организаций (крупных фирм, государственных и муниципальных органов) с тем, чтобы создаваемая организация не самоликвидировалась;
- 2) организационное оформление и завоевание определенного сегмента рынка, количественный рост;
- 3) устойчивое положение на рынке, агрессивная стратегия. Существуют следующие формы виолента: национальный («гордый лев»); интернациональный («могучий слон»); деструктиро- ванный («неповоротливый бегемот»). Первая форма характерна для индустриальных организаций, энергично действующих в национальном масштабе; вторая форма свойственна крупным диверсифицированным организациям с наличием зарубежных филиалов; третья форма указывает на гипертрофированные габариты организации и ее низкую управляемость, свидетельствующие о ее закате в качестве динамичной экономической системы и предрасположенности к качественному переходу;
- 4) приход организации в упадок; ее структурное и предметное упрощение, распад на малые организации, специализирующиеся на отдельных продуктах — как правило, сниженных эксплуатационных качеств; продукция не совершенствуется и не обновляется; рынок сбыта сужается и локализуется;
- 5) деструктуризация организации, прекращение ее существования в прежнем качестве; полное изменение производственного профиля.
С жизненным циклом организации (см. рис. 14.1) предложенная система этапирования согласуется следующим образом:
- 1 -й этап (рост) — патиентное состояние;
- 2- й этап (стабилизация) — виолентное состояние;
- 3- й этап (стагнация) — коммутантное состояние;
- 4- й этап (перестройка) — леталентное (гибель) состояние или
- 5- й этап — экспрелентное (зарождение в новом качестве) состояние.
При каждом из указанных состояний существует различная степень опасности изменения качества организации, перехода в полосу кризисного функционирования, что обусловлено как внутренними, так и внешними факторами. Степень предрасположенности состояния организации к переходу в иное качество определяет степень ее кризисности.
Сформировавшаяся в 70-х гг. XX в. математическая теория катастроф описывает резкие переходы, что в экономических системах характерно для антикризисного менеджмента. Катастрофическими считаются качественные переходы [26].
Результирующий показатель прибыльности (Р<) равновесной организации может быть описан функцией вида: Р< = /j(jc, у), которой графически соответствует поверхность без складок (Р<). Каждому значению аргумента соответствует определенное значение С и точка С, на проекции на плоскость ХУ (рис. 14.2).

Рис. 14.2. Функция прибыльности промышленной фирмы (организации)
Кризисное состояние организации описывается более сложными математическими зависимостями, характеризующими неоднозначность результатов (функции), полученных в результате изменения внутренних и внешних параметров (аргументов). Довольно распространены неоднозначные последствия одних и тех же управленческих действий в разные моменты времени. Такие функции низшего порядка схематично могут быть описаны складчатой поверхностью Р2. В кубической системе координат (рис. 14.3), где ряду значений аргумента (управленческого действия) соответствуют по два значения функции (результата управленческого действия). В такой функции в ее проекции на плоскость ХКточке Cj соответствуют на складчатой поверхности Р2 две точки — Си С*. Тем не менее регулярность пропорций аргументов и функции обеспечивает довольно высокую устойчивость (бескризисность) функционирования организации, механизм которой описан ранее приведенной математической зависимостью.

Рис. 14.3. Складчатая поверхность
Особую сложность в прогнозировании результатов управленческих действий представляет кризисное состояние организации, которое может быть изменено путем относительно небольших воздействий. Математическая зависимость результатов управленческих воздействий в кризисной организации (в условиях организационного стресса) представляет собой поверхность со сборкой, где одному и тому же управленческому решению соответствуют различные результаты, зависящие не только от времени, но и от других параметров (особые условия крупной оптовой поставки, нарастающая агрессивность энергоснабжающих организаций, изменчивая лояльность властей, неожиданные действия кредиторов и т.п.).
При этом одни и те же управленческие решения в разное время и в разных условиях по другому параметру (указанному выше в скобках) могут привести организацию к катастрофе (остановке, банкротству и т.п.).
Для экономической системы промышленной фирмы (организации), описываемой поверхностью в виде сборки, высока неопределенность результатов управленческих действий. Они могут быть резко позитивными или резко негативными даже при незначительных управленческих действиях. Это особенно заметно, когда они осуществляются в окрестности точки А, где переход из одного уровня в другой требует значительно меньших затрат. Кроме того, согласно теории катастроф результативность антикризисного менеджмента существенно зависит от последовательности управленческих действий.
Одним из принципиальных моментов антикризисного менеджмента является определение степени устойчивости организации (инерционность). Это обусловлено необходимостью выяснения того, на каком отдалении от точки катастрофы находится организация, чтобы верно определить соответствующий порядок действий. В схематичном виде динамика устойчивости организации может быть представлена:
- • графиком зависимости ее платежного баланса (прибыльности) от цен на энергоносители (рис. 14.4);
- • графиком зависимости прибыли от фонда оплаты труда персонала (рис. 14.5).

Рис. 14.4. Зависимость прибыли от цен на энергоносители

Рис. 14.5. Зависимость прибыли от фонда оплаты труда
На рис. 14.4 точка А характеризует повышенную устойчивость организации от роста цен на энергоносители, точка В — зона неопределенности, точка С сигнализирует о предстоящей катастрофе, которая может наступить даже при незначительном повышении цен на этот компонент производства.
На рис. 14.5 точка А сигнализирует о предстоящем сильном падении доходности производства в случае дальнейшего повышения фонда оплаты труда персонала, а точка С указывает на довольно большой резерв организации в области повышения зарплаты работникам, т.е. характеризует состояние повышенной устойчивости (инерционности).
Симптомы предкатастрофического состояния организации:
- 1) длительная безрезультативность вложений в производство (неверно определен объект инвестиций, которые лишь ухудшают финансовое положение, что и приведет к срыву);
- 2) высокая изменчивость базовых параметров организации при незначительных воздействиях;
- 3) наличие нескольких вариантов устойчивого состояния организации, в которые она может быть переведена путем небольших усилий (сокращенный вариант производства, пассивный сбыт, сдача в аренду площадей, сокращение персонала, переход под управление другой организации и др.);
- 4) необратимость отклонений в деятельности организации и возможных перемен (утрата способности к восполнению потерь, возвращению кредитов, поставкам продукции по авансовым платежам, возможные перемены в структуре и системе организации);
- 5) неуклонное нарастание задолженности по налогам и платежам в объеме не менее 10% в квартал с учетом инфляции;
- 6) рост задолженности по зарплате в объеме не менее 10% в месяц;
- 7) нарастание задолженности перед организациями (в основном перед поставщиками ресурсов и получателями продукции) в объеме не менее 30% в год;
- 8) появление недовольства коллектива и готовности его к забастовкам;
- 9) учащение случаев неисполнительности в среде менеджеров (начальники цехов и отделов) на почве недовольства действиями высших руководителей;
- 10) резкое нарастание негативных действий со стороны местных властей и контролирующих органов (отказ от бартера, блокировка счетов, повышение расценок за аренду земли и др.);
- 11) резкое усиление конфликтности отношений в коллективе;
- 12) нежелание персонала функционировать в существующей системе организации («верхи не могут, а низы не хотят жить по- старому»);
- 13) непосильность для организации предлагаемых Правительством схем реструктуризации задолженностей;
- 14) расчленение организации крупными акционерами, владеющими в совокупности более У3 акций;
- 15) неспособность организации остановить массовые увольнения работников базовых профессий в силу низкой зарплаты;
- 16) групповые увольнения руководителей среднего звена;
- 17) резкое нарастание конфликтов между подразделениями;
- 18) дефицит оборотных средств для расширения выпуска наиболее перспективной продукции;
- 19) негативное отношение работников к задолженности по зарплате.
Схематично процесс приближения организации к катастрофе изображен на рис. 14.6.

Рис. 14.6. Схема приближения промышленной фирмы к катастрофе
Эти и другие симптомы в совокупности или раздельно могут сигнализировать о приближении организации к катастрофе и, естественно, требуют от менеджмента срочной разработки и осуществления предупредительных мероприятий.
В моделировании экономических процессов в кризисных организациях можно воспользоваться тезисом К. Поппера и Дж. Сороса о том, что одни и те же методы и критерии не могут применяться и к естественным, и общественным наукам. Представляет методическую ценность предложенный Дж. Соросом подход, базирующийся на том, что в общественных науках мышление является областью предмета самой науки, в то время как естественные науки предусматривают явления, происходящие независимо от того, что думает любой субъект о предмете. В этом контексте при анализе неустойчивых экономических систем представляется полезной разработанная Дж. Соросом «концепция рефлексивности», описывающая механизм двусторонней обратной связи между мышлением и реальностью.
Различают четыре основных типа кризиса убыточных фирм: сбыта, издержек, финансового, менеджмента.
При кризисе сбыта предприятие не может продавать свою продукцию в объемах, необходимых для достижения уровня безубыточного производства. Причиной кризиса сбыта могут быть не- конкурентоспособность продукции, плохой маркетинг и отсутствие платежеспособного спроса.
При кризисе издержек себестоимость производства продукции на предприятии выше среднерыночной, что вынуждает его либо продавать продукцию по завышенным ценам, что ведет, в свою очередь, к кризису сбыта, либо торговать себе в убыток, что неизбежно ведет к банкротству. Причинами кризиса издержек являются завышенная энерго- и материалоемкость продукции, несовершенство технологических процессов, низкая производительность труда, ошибки в управлении и т.д.
При финансовом кризисе у предприятия отсутствуют денежные средства на возобновление производства, уплату налогов, выплату заработной платы, оплату электроэнергии, коммунальных услуг и т.д.
При кризисе менеджмента предприятие испытывает дефицит квалифицированных управленческих кадров всех уровней. Кризис менеджмента обусловливается тем, что при возникновении на предприятии кризисной ситуации ее в первую очередь покидают наиболее опытные и квалифицированные сотрудники. Кризис менеджмента имеет особое значение, поскольку, не решив проблему управления и управляющих, невозможно преодолеть остальные негативные явления.
Как правило, предприятие сталкивается одновременно со всеми четырьмя типами кризиса. Задачей антикризисного менеджера является проведение анализа особенностей развития кризиса на предприятии и выработка наиболее рациональной стратегии выхода из кризиса.
Как инвестировать во время кризиса: 12 советов
Forbes.com попросил инвестиционных экспертов поделиться своими принципами инвестирования в современных условиях. Приводим избранные советы.
1. Избегайте стратегии «купил и держи»
Сегодня покупка акций и других бумаг с расчетом на то, чтобы долгое время их не продавать, может быть рискованной. Такая стратегия хорошо работает, когда рынки стабильно растут. Экономист Гари Шиллинг советует: «Вам скорее следует быть партизаном в джунглях, чем беззаботным путешественником, следите за вашими активами и будьте готовы продать падающие, чтобы поймать тренд и купить набирающие стоимость».
2. Диверсификация не поможет
Во время кризиса с октября 2007-го по март 2009 года индекс S&P 500 обвалился на 57%. Практически ни один класс активов и ни один сектор не устоял перед этой лавиной. Но не забывайте и слова Уоррена Баффетта: «Диверсификация является защитой от непонимания и вряд ли имеет смысл для тех, кто знает, что он делает». Вы не Уоррен Баффетт? Тогда диверсифицируйте, но помните, что обладание слишком большим количеством различных активов или акций гарантирует не защиту, а посредственные результаты.
3. Не ориентируйтесь на P/E
Многие приверженцы фундаментального анализа и инвестирования в ценные бумаги ищут акции компаний с коэффициентами цена/прибыль (P/E) и цена/балансовая стоимость (P/B) ниже среднего. Эти показатели оказались ловушками во время финансового кризиса и во многих случаях становились причиной катастрофы.
4. Учитесь выигрывать на волатильности
Волатильность никуда не исчезла. Среднедневное значение индекса волатильности Чикагской биржи опционов выросло почти в два раза с середины 2000-х, а в 2011 году индекс S&P 500 колебался более чем на 1% в течение 75 торговых дней. Превратите волатильность в собственную прибыль! Один из способов сделать это — использовать резкие, кажущиеся иррациональными, изменения цен как возможность для покупки. Или же отдайте деньги в управление фондам, которые специализируются на игре на волатильности.
5. Следите за политиками
В новую эру гиперволатильности политические новости влияют на движение акций значительно сильнее, чем такие фундаментальные факторы, как рост прибыли компаний. Например, в начале августа 2011 года целый ряд голубых фишек рухнули из-за того, что весь мир гадал, не вызовет ли патовая ситуация в конгрессе США дефолт по долгам страны. Фундаментальные факторы важны, но обращайте внимание на политику.
6. Смотрите на дивиденды
Исследования показывают, что в долгосрочной перспективе акции компаний, которые выплачивают дивиденды, имеют преимущество перед компаниями, которые дивидендов не платят, и являются менее волатильными. Сейчас все больше компаний уделяют внимание выплатам дивидендов. Например, Intel платит 3,5%. Apple уже объявила о том, что в этом квартале впервые после многолетнего перерыва заплатит дивиденды. Возьмите эти деньги.
7. Не пытайтесь обыграть индекс
То, что надо обыгрывать индексы, вам мог говорить ваш брокер. Эти слова часто используют, чтобы уговорить кого-то купить активы, обеспечивающие гарантированный доход. Но скорее есть смысл сфокусироваться на конкретной прибыли и потребностях в капитале, чем пытаться побить индекс S&P 500. Именно такой подход позволит вам реализовать жизненные цели — неважно, мечтаете вы о поступлении в колледж или о том, чтобы обеспечить себе комфортную старость.
8. Прежде чем купить, решите, при каких условиях вы будете продавать
Большинство инвестиционных рекомендаций рассчитаны на то, чтобы помочь вам разобраться, что и когда покупать. Однако с учетом доминирующей на рынке неопределенности намного важнее знать, когда продавать. Чарльз Ротблут, редактор журнала Американской ассоциации частных инвесторов, советует наметить конкретные условия, при наступлении которых вы продадите акции, до того как вы их приобретете. Это предотвратит и панические продажи, и долгосрочное удержание убыточных позиций.
9. Копируйте успешных инвесторов
Нет ничего постыдного в повторении действий талантливых инвесторов или игроков, которых вы уважаете. Так поступают лучшие профессиональные инвесторы. Просто выясните, кто другие владельцы акций в портфеле Berkshire Hathaway. Это длинный список первоклассных фондов. Данные, предоставляемые в SEC (американскую комиссию по ценным бумагам и биржам), позволят вам быть в курсе последних действий наиболее грамотных инвесторов. А такие веб-сайты, как www.marketfolly.com, www.gurufocus.com и www.insiderscore.com, расскажут вам о шагах хедж-фондов и инсайдеров.
10. Храните значительную часть сбережений в деньгах
Если кризис 2007–2009 годов чему-то научил инвесторов, так это тому, что плечо имеет страшную обратную сторону на падающих рынках. Если вы хотите спокойно спать ночью, забудьте о маржинальной торговле и храните значительную часть ваших сбережений в деньгах. 10–40% — это нормально .
11. Инвестируйте глобально, чтобы увеличить доход
Источники: http://studbooks.net/1479713/menedzhment/gosudarstvennaya_investitsionnaya_politika_rossii_krizisnom_predpriyatii, http://studref.com/459960/ekonomika/antikrizisnoe_upravlenie_investitsii, http://www.forbes.ru/investitsii/tsennye-bumagi/84859-kak-investirovat-vo-vremya-krizisa-12-sovetov