Как считать доходность инвестиций: формулы расчета
 Как рассчитать доходность инвестиций? — этот вопрос интересует каждого инвестора. Главная цель инвестирования — получение дохода, поэтому всегда интересно, сколько ты заработал и какая у тебя доходность. По доходности сравнивают ПИФы, акции, облигации, депозиты, недвижимость и многие другие инструменты. У любого инвестора, трейдера или управляющего интересуются его эффективностью. Банки, управляющие компании и брокеры, когда рекламируют свои услуги, любят заманивать клиентов высокими процентами. Доходность — один из самых главных показателей, по которому можно оценить эффективность вложений и сравнить с другими альтернативами инвестиций. Итак, разберемся, что же такое доходность инвестиций и как ее считать.
Доходность (норма доходности, уровень доходности) — это степень увеличения (или уменьшения) инвестированной суммы за определенный период времени. В отличие от дохода, который выражается в номинальных величинах, то есть в рублях, долларах или евро, доходность выражается в процентах. Доход можно получать в двух видах:
- процентный доход — это проценты по депозитам, купоны по облигациям, дивиденды по акциям, арендная плата по недвижимости;
- рост стоимости купленных активов — когда цена продажи актива больше цены покупки — это акции, облигации, недвижимость, золото, серебро, нефть и другие товарные активы.
Такие активы как недвижимость, акции и облигации могут сочетать в себе два источника дохода. Расчет доходности нужен для оценки роста или падения вложений и является критерием оценки эффективности инвестиций.
Как рассчитать доходность инвестиций?
В общем виде доходность всегда рассчитывается как прибыль (или убыток), деленная на сумму вложенных средств, умноженная на 100%. Прибыль считается как сумма продажи актива — сумма покупки актива + сумма денежных выплат, полученных за период владения активом, то есть процентный доход.
Формула 1
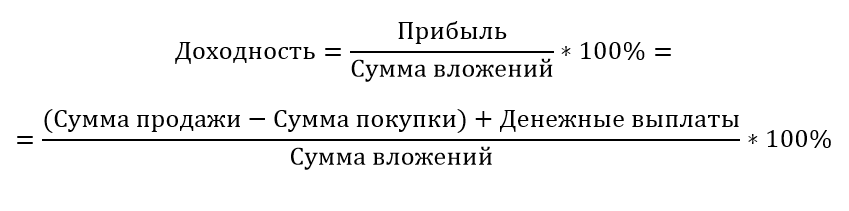
Мы купили акцию по цене 100 рублей (сумма вложений), продали акцию по цене 120 рублей (сумма продажи), за период владения акцией получили 5 рублей дивидендов (денежные выплаты). Считаем доходность: (120-100+5)/100 = 0,25 ∗ 100% = 25%.
Формула 2
Есть вторая формула, по которой доходность считается как сумма продажи актива + сумма денежных выплат, деленная на сумму вложений, минус 1, умноженная на 100%.
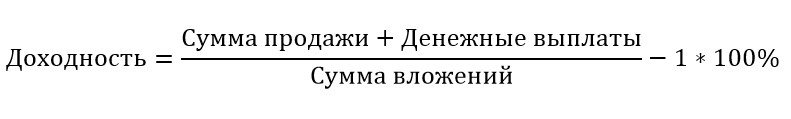
Как считать доходность в процентах годовых?

В формуле расчета простой доходности не учитывается такой важный параметр, как время. 25% можно получить за месяц, а можно и за 5 лет. Как тогда корректно сравнить доходность активов, время владения которыми различается? Для этого считают доходность в процентах годовых. Доходность в процентах годовых рассчитывается для того, чтобы сравнить друг с другом эффективность активов, время владения которыми отличается. Доходность в процентах годовых — это доходность, приведенная к единому знаменателю — доходности за год.
К примеру банковский вклад дает 11% в год, а какие-то акции принесли 15% за 1,5 года владения ими, что было выгоднее? На первый взгляд акции, они ведь принесли доходность больше. Но инвестор владел ими больше на полгода, поэтому их доходность как бы растянута во времени по сравнению с депозитом. Поэтому, чтобы корректно сравнить депозит и акции, доходность акций нужно пересчитать в процентах годовых.
Для этого в формулу добавляется коэффициент 365/T, где Т — количество дней владения активом.
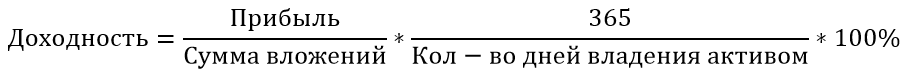
Мы купили акцию за 100 рублей, продали через 1,5 года за 115 рублей. 1,5 года это 1,5*365=547 дней.
(115-100)/100 ∗ 365/547 ∗ 100% = 10%. В этом случае депозит оказался немного выгоднее акций.
Как форекс, управляющие компании, брокеры и банки манипулируют годовой доходностью.
В любой рекламе доходности обращайте внимание на сноски, уточняйте какую доходность указывают в рекламе и за какой период. К примеру, в рекламе звучит доходность 48% годовых. Но она может быть получена всего лишь за один месяц. То есть компания за месяц заработала 4% и теперь с гордостью рекламирует продукт, дающий 4*12=48% годовых. Даже вы, заработав за день на бирже 1%, можете хвастаться, что заработали 365% годовых) Только доходность эта виртуальная.
 Как считать среднегодовую доходность
Срок владения активами может составлять несколько лет. При этом большинство активов не растет на одну и ту же величину. Такие активы как акции могут падать или расти на десятки или сотни процентов в год. Поэтому хочется знать, сколько в среднем в год росли ваши инвестиции. Как тогда вычислить среднюю годовую доходность? Среднегодовая доходность рассчитывается через извлечение корня по формуле:
Формула 1
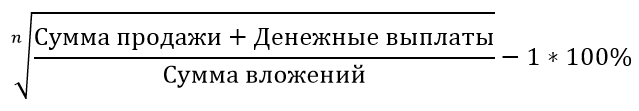
где n — количество лет владения активом.
3√125/100 — 1 ∗ 100% = 7,72%
Формула 2
Другая формула расчета среднегодовой доходности — через возведение в степень.
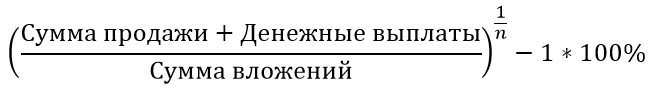 Доходность по этой формуле очень просто вычислить в Ecxel. Для этого выберите функцию СТЕПЕНЬ, в строке Число введите частное от деления 125/100, в строке Степень введите 1/n, где вместо n укажите количество лет, за скобками добавьте -1.
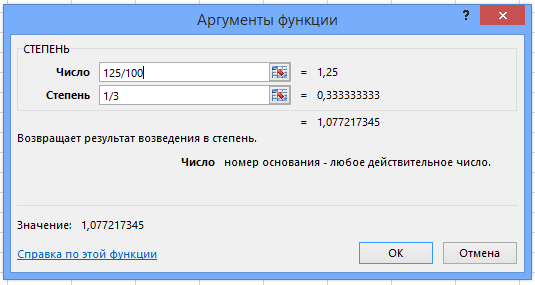 В ячейке формула будет выглядеть следующим образом =СТЕПЕНЬ(125/100;1/3)-1. Чтобы перевести число в проценты, выберите формат ячейки «Процентный».
Как рассчитать среднюю годовую доходность, если известны доходности по годам?
Если известны доходности актива по годам, то среднюю годовую доходность можно вычислить перемножив годовые доходности и извлечь из произведения корень в степени равной количеству лет.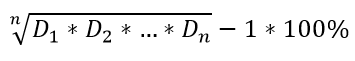
Для начала переведите доходности из процентов в числа.
Эти формулы учитывают эффект сложных процентов. Простая формула расчета доходности этого не учитывает и завышает доходность, что не совсем правильно.
Как рассчитать доходность инвестиций
Мой опыт показал, что многие люди, даже с экономическим образованием, совершают ошибки при расчете доходности инвестиционных проектов. А ведь это основной показатель, на который следует ориентироваться во время принятия финансовых решений. Именно по этому показателю сравниваются ПИФы, акции, депозиты и любые иные инвестиционные активы.
Например, рейтинг ПИФов по доходности вы можете посмотреть тут: http://pif.investfunds.ru/funds/rate.phtml.
Основываясь на искаженных данных доходности, вы не сможете эффективно инвестировать деньги в те активы или проекты. Результатом таких решений станут убытки или даже полная потеря инвестиционного капитала.
Кроме того, недобросовестные финансисты нередко завышают показатели доходности своих компаний, чтобы привлечь инвесторов. Чтобы не попасться на их удочку, стоит научиться самостоятельно считать реальные финансовые показатели, характеризующие доходность.
Особенности расчета доходности инвестиций
 Показатель доходности рассчитывается в относительном, а не абсолютном выражении. Это позволяет узнать, сколько дохода принесут инвестиции на каждый вложенный доллар. Расчет в абсолютном выражении не информативен и не может стать основой для принятия финансового решения. Судите сами… Вы знаете, что доходность проекта составила 100 долларов. Много это или мало? Если вложения были равны тем же 100 долларам, то показатель весьма привлекателен. Если же был вложен миллион, картина радикально меняется.
Зато если сказать, что в первом случае доходность составила 100%, а во втором всего 1%, то этот показатель достаточно красноречив даже без дополнительных сведений о размерах вложений.
Сравнивая доходность, необходимо брать проценты за единый временной промежуток (месяц, квартал или год). Я рекомендую приводить все показатели к годовой доходности, используя простую формулу:
ДИ — доходность инвестиций;
365 — количество дней в году;
ДИг — доходность инвестиций за год;
n — количество дней, за которые рассчитана доходность инвестиций.
Доходность при спекулятивных инвестициях
Спекулятивные инвестиции оцениваются исходя из начальной и конечной стоимости рабочего актива по формуле:
Ск и Сн — конечная и начальная стоимость акций или иного актива.
Например, вы приобрели актив за 1000 долларов, а через 30 дней продали его за 1300 долларов. Доходность инвестиций составит:
Если привести ее к годовой доходности, то последняя будет равна:
Расчет можно проверить, рассчитав аналогичный банковский процент за тот же период.
То есть, если бы вы вложили 1000 долларов под 365 процентов годовых на 30 дней, то получили бы те же 300 долларов дохода.
Доходность инвестиций при фиксированном доходе
 Например, вы знаете, что инвестиционный фонд выплачивает 10% дохода ежеквартально. Как рассчитать доходность инвестиций в таком случае?
Начну с того, что надо определиться, выплачиваются ли простые или сложные проценты. “Простые” означают, что фонд просто выплачивает доход клиенту, при сложных — прибавляет доход к уже вложенному капиталу и последний растет на сумму дохода за предыдущий период.
Для простых процентов формула такова:
ДИг=ДИ×n, где n — количество периодов.
Кварталов в году (то есть периодов) 4, значит, годовой инвестиционный доход будет равен:
Сложный процент считается по другой формуле:
ДИг=((1+ДИ/100%) n -1)×100%, где n — количество периодов.
Если фонд выплачивает сложные проценты, ежеквартально прибавляя доход к сумме вклада, то годовой доход от инвестиций будет равен:
Проверим расчет, взяв для примера вложения 100 долларов:
- за первый квартал доход составит 100×10%=10 долларов, которые добавятся к капиталу;
- за второй квартал — (100+10)×10%=11 долларов;
- за третий квартал — (110+11)×10%=12,1 доллар;
- за четвертый квартал — (121+12,1)×10%=13,31 доллар.
Итоговый годовой доход составит 10+11+12,1+13,31=46,41 доллар, то есть те же 46,41% годовых.
Как видим, доходность инвестиций при сложном начислении процентов получается выше на 6,41% в год.
Доходность инвестиций за периоды с непостоянным доходом
На практике чаще случается, что доходы от инвестиций непостоянны и меняются из месяца в месяц. В некоторых периодах даже могут быть зафиксированы убытки. Это характерно как для биржевых активов, так и для так называемой “реальной экономики” — производства, сельского хозяйства, ритейла.
Чтобы узнать доходность инвестиций за отчетный год, применяется такая расчетная формула:
ДИ1, ДИ2, ДИn — значения доходности за периоды (месяцы, кварталы);
n — количество периодов в отчетном году (например, 4 квартала).
Например, вы вложили деньги в фонд, который каждый квартал давал такие показатели доходности:
- I квартал — 10% прибыли;
- II квартал — 5% убытков;
- III квартал — 40% прибыли;
- IV квартал — 5% прибыли.
Доходность за год составит:
Теперь проверим результат, взяв пример вложений в 100 долларов.
- I квартал — прибыль 10 долларов (100×10%-100), которые добавляются к капиталу;
- II квартал — убыток 5,5 долларов (110*0,95-110), которые вычитаются из капитала;
- III квартал — прибыль 41,8 долларов (104,5*1,4-104,5), которые добавляются к капиталу;
- IV квартал — прибыль 7,32 доллара (146,3*1,05-146,3), которая также входит в итоговую сумму капитала.
Стоимость капитала на конец года составит 146,3+7,32=153,62 доллара, а доходность инвестиций (ДИ г ) составит (153,62-100)/100×100%=53,62%.
Средняя доходность инвестиций
 При расчете средней доходности инвестиций за некоторый период необходимо использовать формулу вычисления среднего геометрического:
Отмечу, что именно здесь недобросовестные финансовые компании чаще всего любят “ошибаться” и завышать доходность, показывая ее как среднее арифметическое.
Рассчитаем среднюю доходность для предыдущего примера:
Если же считать среднюю доходность по формуле среднего арифметического, то она будет равна: (10%-5%+40%+5%)/4=12,5%
Давайте проверим, верен ли первый вариант.
- 1 квартал — доход 11,3 доллара (100$×11,3%);
- 2 квартал — доход 12,58 доллара (111,3$×11,3%);
- 3 квартал — доход 14 долларов (123,88$×11,3%);
- 4 квартал — доход 15,58 долларов (137,88$×11,3%).
Общий доход составит 53,46 долларов. Погрешность 16 центов возникла исключительно за счет округлений.
Если же принять среднеарифметический процент доходности 12,5%, то доход, рассчитанный по той же методике, составит 60,18 долларов.
Расчет доходности инвестиций я рекомендовал бы делать в таблице Excel, заполнив ее нужными формулами. Это не только облегчит вычисления, но и кардинально решит проблему с ошибкой за счет округлений, которая произошла в моем примере.
Надеюсь, мои пояснения, несмотря на обилие расчетов, не слишком утомили вас.
В заключение хочу сказать, что в моем примере приведен расчет так называемой “валовой” доходности. Чтобы понять, сколько вы заработаете на самом деле, необходимо рассчитать “чистую” доходность инвестиций. Для этого необходимо из валовой доходности вычесть имеющиеся инвестиционные расходы и налоговые отчисления.
Подпишитесь на рассылку и получите доступ к видеозаписи мастер-класса по инвестированию
Как найти доходы от инвестиции
«Сегодняшний инвестор не получает прибыль от вчерашнего роста»(Уоррен Эдвард Баффетт)
Сейчас я подвожу итоги первого года своего публичного проекта «Разумный инвестор». Скоро опубликую, особо не тороплюсь, так как до осени ничего не собираюсь предпринимать — ни покупать, ни продавать…
Весь год я определял доходность моего портфеля по методике, которую используют ПИФы, при расчете стоимости паев. В принципе, это правильно, но только для цены паёв. Результат конкретного инвестора будут совсем иным.
Есть один нюанс, который всё усложняет в вопросе определения доходности. Это операции ввода/вывода!
Ранее озвученный мой результат +17,89%,оказался неверным (точнее это не моя доходность, а изменение стоимости пая – если мой портфель был бы ПИФом и я брал деньги в управление у пайщиков).
Так как я производил регулярные инвестиции, а также два раза выводил средства, то использовать данный метод уже нельзя, он искажает реально полученную доходность. Реальная доходность получилась +23,78% годовых (как раз скучные 24% годовых, которые на этих выходных обсуждали на сМарт-Лабе)))
Думаю, многим будет полезно прочесть данный пост. Я до недавнего времени даже не знал этой информации, мне казалось, что применяемый способ вполне приемлем.
«Как рассчитать доходность?», на первый взгляд этот вопрос не должен вызывать ни малейшего затруднения. Многие знают, что для того чтобы посчитать доходность, необходимо результат инвестиций разделить на сумму вложенных средств и перевести полученное значение в проценты годовые.
Формула расчета доходности (в процентах годовых), если не происходило вводов/выводов:
D = ((ΔS)/Sнач) * 365/T * 100%, где
D – искомая доходность,
ΔS – результат инвестирования в абсолюте,
Sнач – сумма первоначальных инвестиций,
T – количество дней в рассматриваемом периоде.
Но задача расчета доходности многократно усложняется в случае, если в течение рассматриваемого периода осуществлялись вводы или выводы средств в рамках инвестиционного портфеля. В таком виде она вызывает затруднения даже у опытных специалистов в области инвестиций.
Решение данной задачи мне подсказали мои коллеги из УК Арсагера
Немного теории:
Начнем с определения того, что же такое вводы и выводы денежных средств. Ввод денежных средств – это направление денег на инвестиции. К примеру, Вы приобрели инвестиционные паи фонда или внесли деньги на брокерский счет – все это является вводом средств. Изъятие инвестиционных средств является выводом, то есть, в рамках примеров, выводы возникают при погашении инвестиционных паев или выводе денег с брокерского счета.
Зная, что же такое вводы/выводы, рассмотрим конкретную ситуацию, которая поможет понять логику решения задачи по корректному определению доходности с учетом вводов/выводов средств.
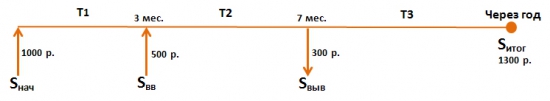
Некий инвестор приобрел акций на сумму в 1000 рублей (Sнач).
Через 3 месяца он купил еще акций на 500 рублей (Sвв).
Еще через 4 месяца инвестору срочно понадобились деньги, и он был вынужден продать часть акций на сумму в 300 рублей (Sвыв).
Через год после первоначального приобретения, стоимость акций составила 1300 рублей (Sитог).
В виде графика данную ситуацию можно представить следующим образом:
Чтобы корректно рассчитать доходность от инвестиций нам по-прежнему необходимо разделить результат инвестиций на сумму вложенных средств. Остается только определить, что в рассматриваемой ситуации является результатом и какова корректная сумма вложенных средств.
Первым шагом будет расчет результата инвестиций. Интуитивно понятно, что результат инвестиций это разница между теми средствами, которые были получены, и теми, которые были вложены. То есть, необходимо из суммы итоговой стоимости инвестиций и всех выводов вычесть сумму начального и последующих вводов.
Формула для определения результата инвестирования с учетом вводов/выводов:
ΔS = (Sитог + ΣSвыв) – (Sнач + ΣSвв), где
ΔS – результат инвестирования за период в абсолюте,
Sитог – итоговая оценка инвестиций (1 300),
ΣSвыв – сумма всех выводов средств (300),
Sнач – сумма первоначальных инвестиций (1 000),
ΣSвв – сумма всех вводов средств (500).
Применим данную формулу к рассмотренной ситуации: ΔS = (1300 + 300) – (1000 + 500) = 100. Таким образом, инвестор заработал 100 рублей.
Второй шаг в расчете доходности является наиболее важным: необходимо корректно определить с какой суммой соотносить рассчитанный результат инвестирования, то есть корректно определить сумму вложенных средств.
В каждый временной подпериод (T1, T2, T3) сумма вложенных средств была разной. В подпериод T1 – 1000 рублей, T2 – (1000+500) рублей, T3 – (1000+500-300) рублей. Кроме того, сами по себе эти временные подпериоды не равны. T1 – 90 дней, T2 – 120 дней, T3 – 155 дней. Поэтому необходимо согласовать суммы вложенных средств с количеством дней в подпериоде, определив таким образом среднюю «рабочую» сумму (средневзвешенную по времени сумму вложенных средств) на рассматриваемом периоде.
Формула для определения средневзвешенной суммы вложенных средств с учетом вводов/выводов:
V = (T1*Sнач+T2*(Sнач+Sвв)+T3*(Sнач+Sвв-Sвыв)+…+Tn*(Sнач+ΣSвв-ΣSвыв)/ ΣT, где
V – средневзвешенная сумма вложенных средств,
T1, T2, T3,Tn – количество дней в подпериоде,
ΣT – суммарное количество дней на рассматриваемом временном отрезке.
Применим данную формулу к рассмотренной ситуации: V = (90*1000 + 120*(1000+500) + 155*(1000+500-300))/365 = 1249,32.
Средневзвешенная сумма вложенных инвестором средств составила 1249,32 рублей.
Теперь известны все элементы, необходимые для непосредственного расчета доходности.
Третий шаг – расчет доходности из полученных значений. Для этого поделим рассчитанный ранее результат инвестирования на средневзвешенную сумму вложенных средств и переведем полученный результат в проценты годовые.
Формула следующая: D = (ΔS/V) * 365/T * 100%
Получается, что в рассмотренной ситуации доходность составляет: (100/1249,32) * 365/365 * 100% = 8% годовых.
Используя данные формулы, Вы всегда сможете корректно оценить доходность Вашего инвестиционного портфеля и при помощи полученных значений оценить эффективность Ваших инвестиций.
Рассмотренный алгоритм не является простым, но когда дело касается расчета доходности и прибыли, то главное – это точность. Данный алгоритм позволяет учесть все нюансы, связанные с вводами/выводами средств и получить корректный расчет доходности.
Если Вы пользуетесь услугами доверительного управления, узнайте, каким образом происходит расчет прибыли и доходности по Вашему портфелю и, если он отличается от обозначенного выше алгоритма, то это повод проверить корректность применяемого алгоритма.
Необходимо внимательно относится к расчету доходности Ваших инвестиций, так как этот показатель является определяющим при проведении анализа эффективности инвестирования и, если он будет рассчитан неверно, то это создаст неверное представление об эффективности Ваших инвестиций.
Теперь практический расчет по моему портфелю.
Как я писал ранее, я считал изменения портфеля по методу «ПИФов», т.е. при вводе новых средств я определял новое СЧА и делил на «стоимость пая» до ввода средств, тем самым увеличивал кол-во паёв для непрерывного продолжения графика стоимости портфеля.
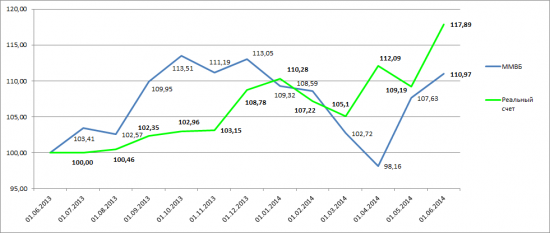
По факту я рассчитывал изменение «цены пая», но это не реальная доходность моих инвестиций, так как этот метод не учитывает суммы ввода/вывода средств. Я мог вводить новые деньги при просадках, и выводить на пиках, и по итогам график «цены пая» мог быть в нуле – а результат инвестиций в хорошем плюсе.
Произведу расчеты доходности по портфелю по формуле приведенной выше, с учетом всех вводов/выводов и дат совершения операций, а также итогового финансового результата:
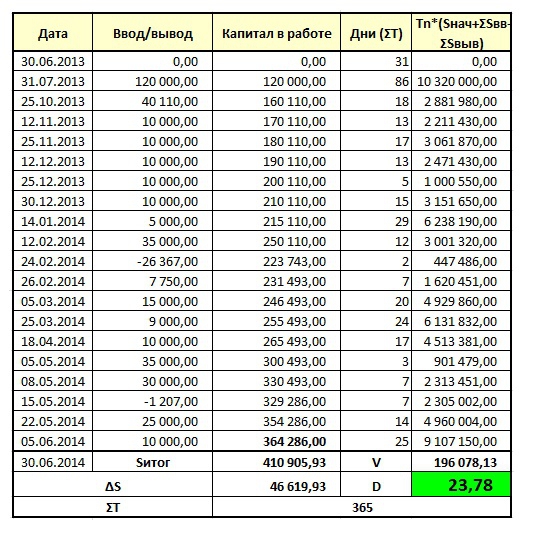
Получилось +23,78% годовых.
Если посчитать с момента первого ввода средств 31 июля 2013 года.
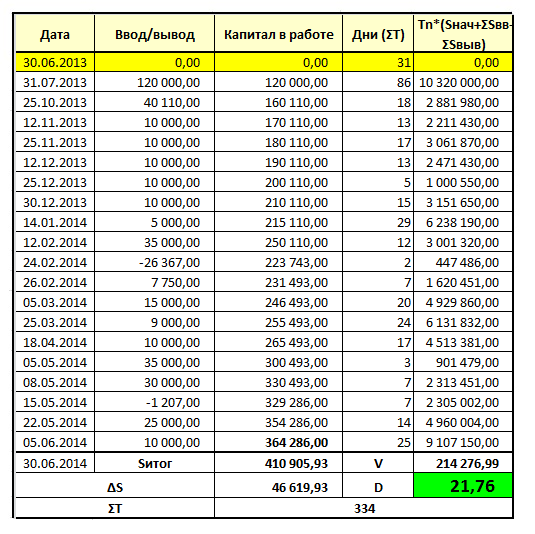
+21,76% за 334 дней – в годовых (за 365 дней) это +23,78%. Так что всё правильно посчитал.
Довольно значимое искажение – 24% или 18% — есть разница! Если Вы управляете активами и за год не вводите и не выводите средств, то определение доходности по методики «ПИФов» подходит, но, если Вы вводите и выводите средства, то не использовать данный метод – обманывать самого себя или своего инвестора!
Кстати, некоторые ушлые управляющие, показывая свой эквити на истории прибегают к такой хитрости – имея мегарезультат на малой сумме, а позже когда инвесторы вводят более значимые деньги – результат может ухудшиться, но эквити всё равно будет привлекательным для новых инвесторов.
Например, рост эквити в 5 раз за 2 года, из которых за первый год эквити увеличился в 4,5 раза при начальном капитале в 100 тысяч рублей, а потом в конце первого года внесли еще 50 млн. рублей, и результат за второй год был всего лишь +11%, но на эквити за 2 года будет красивый рост в 5 раз!
По методике определения «цены пая» будет всё красиво, а по реальной доходности для инвестора – значительнее скромнее. Рекомендую быть внимательнее к таким моментам…
А какой способ используете Вы ?
Оба метода можно и нужно использовать – но для разных целей, это Вы должны понимать. Если Вы ПИФ (или ИДУ) и берете деньги в управление – определение стоимости пая необходимо, но кроме этого, нужно определять доходность каждого конкретного инвестора. Она будет различаться в зависимости от его операций по вводу/выводу средств.
P.S. Кстати, из-за этого нюанса иногда происходит ошибочное определение результата доходности у конкретного инвестора, что приводит к заблуждениям из-за этого.
Яркий пример – Элвис Марламов, который этой весной вносил средства для покупки акций на провале рынка. Его даже обвиняли в этом? Разве ввод/вывод средств – это зло для инвестора?
Считаю, что это плюс управляющему – умение в нужный момент нажать на газ. Использование плеча – я оставлю за скобками, это дело каждого, я бы не стал его использовать. Но ввод средств для покупки неадекватно дешевых активов – это гуд.
Он сделал всё правильно! Заработал на этой панике.
Но его эквити публичных счетов – всё также внизу. Как такое может быть? Даже пишут, что Элвис всё слил?! Так ли это на самом деле? Или это минус общепринятой системы определения доходности?
Вся беда в том, что общественность определяет лишь «цену пая» каждого инвестора, а не реальную доходность, которую делает конкретный инвестор.
Элвис мне обещал прислать необходимые данные для расчета реальной доходности. Будет продолжение!
Источники: http://activeinvestor.pro/kak-schitat-dohodnost-investitsij-formuly-rascheta/, http://investorpractic.ru/kak-rasschitat-dohodnost-investitsij/, http://smart-lab.ru/blog/193213.php