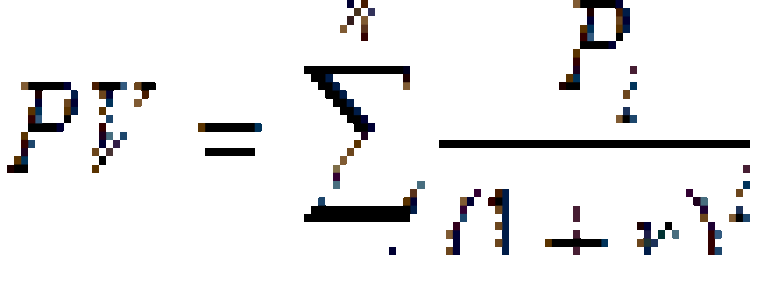
Оценка эффективности инвестиционных проектов состоит из нескольких этапов;
На первом этапе проводится сравнение рентабельности инвестиционного проекта со средним процентом банковского кредита. Цель такого сравнения – поиск альтернативных, более выгонных направлений вложения капитала. Если расчетная рентабельность инвестиционного проекта ниже среднего процента банковского кредита, то проект должен быть отклонен, поскольку выгоднее просто положить деньги в банк под процент.
На втором этапе проводится сравнение рентабельности инвестиционного проекта со средним темпом инфляции в стране. Цель такого сравнения – минимизация потерь денежных средств от инфляции. Если темпы инфляции выше рентабельности проекта, то капитал фирмы с течением времени обесцениться и не будет воспроизведен.
На третьем этапе проекты сравниваются по объему требуемых инвестиций. Цель такого сравнения – минимизация потребности в кредитах, выбор менее капиталоемкого варианта проекта.
На четвертом этапе проводится оценка проектов по выбранным критериям эффективности с целью выбора варианта, удовлетворяющего по данному критерию.
На пятом этапе оценивается стабильность ежегодных (квартальных) поступлений от реализации проекта. Критерий оценки на этом этапе неоднозначен. Инвестора может интересовать как равномерно распределенный по годам процесс отдачи по проекту, так и ускоренный (замедленный) процесс получения доходов от инвестиций к началу или к концу периода отдачи.
Обычно рассматривают два вида инвестиций: реальные и финансовые (портфельные). Реальные – инвестиции в какой-либо тип материально осязаемых активов, таких как земля оборудование, заводы. Финансовые – инвестиции представляют собой контракты, записанные на бумаге, например обыкновенные акции и облигации. Оба вида инвестиций взаимосвязаны. С обновлением и расширением основных фондов непосредственно связаны реальные инвестиции. Источником финансирования реальных инвестиций могут быть доходы, полученные от финансовых инвестиций. Реальные инвестиции – это долгосрочные инвестиции, предполагающие получение дохода через определенное время (несколько месяцев или лет) и в течение продолжительного времени, причем поступления доходов от инвестиций зависят от колебаний и конъюнктуры рынка.
Инвестиционный анализ является прогнозным и в применяемых методиках обязательно учитывается фактор времени и фактор риска.
Фактор времени отражается в разной стоимости денежных средств в различные моменты времени. Если денежные средства в настоящее время инвестированы, то в будущем они могут принести доход. Неинвестированные ден.средства не принесут доход в будущем и со временем обесценятся.
Фактор риска – степень вероятности эффективности инвест.проекта.
«Методические рекомендации по оценке инвестиционных проектов и их отбору для финансирования» предлагают использовать для этих целей следующие методы:
— простой бухгалтерской нормы прибыли;
— простой (бездисконтный) метод окупаемости инвестиций (метод определения срока окупаемости инвестиций);
— дисконтный метод окупаемости проекта;
— чистой настоящей (текущей) стоимости проекта (метод расчета чистого приведеннoго эффекта);
— расчета индекса рентабельности инвестиций;
— внутренней ставки рентабельности (метод расчета нормы рентабельности инвестиций);
— модифицированный метод внутренней ставки рентабельности;
— расчета коэффициента эффективности инвестиций;
— срока полного погашения задолженности.
Ни один из перечисленных методов сам по себе не является достаточным для принятия проекта. Каждый из методов анализа инвестиционных проектов дает возможность рассматривать какие-то характеристики периода, выяснить важные моменты и потребности.
Метод «Чистой приведенной стоимости» (NPV) основан на сопоставлении дисконтированной стоимости денежных поступлений за прогнозируемый период и инвестиций (капиталовложений). Под денежными поступлениями понимается сумма чистой прибыли и амортизационных отчислений.
В методе чистой приведенной стоимости учитывается временная стоимость денег.
Предположим, что нам известен будущий денежный поток и его распределение по времени. Дисконтируем денежные потоки до их текущей стоимости (на нулевой момент времени, то есть на начало реализации проекта), используя минимально необходимую норму прибыли. Суммировав полученные результаты, найдем чистую приведенную стоимость (NPV) проекта.
Если полученное значение положительно, то реализация инвестиционного проекта более выгодна, чем помещение средств в безрисковые ценные бумаги. Если полученное значение отрицательно, то реализация инвестиционного проекта менее выгодна, чем помещение средств в безрисковые ценные бумаги. Нулевое значение чистой приведенной стоимости говорит о том, что предприятию безразлично, принять проект или отвергнуть его.
При принятии решений по инвестициям при оценке потоков денежных средств в них не включается амортизация, так как она не является расходом в форме наличных денежных средств. Затраты капитала на амортизируемые активы учитываются как расход наличных денежных средств в начале реализации инвестиционного проекта. Амортизационные отчисления — это просто метод бухгалтерского учета для соответствующего распределения вложений в активы по анализируемым отчетным периодам. Любое включение амортизационных отчислений в потоки денежных средств приводит к повторному счету.
Метод чистой приведенной стоимости особенно полезен, когда необходимо выбрать один из нескольких возможных инвестиционных проектов, имеющих различные размеры требуемых инвестиций, различную продолжительность реализации, различные денежные доходы.
Мы определяем чистую приведенную стоимость каждого инвестиционного проекта на основе альтернативных издержек по инвестициям. Положительность чистой приведенной стоимости говорит о прибыльности инвестиций. Затем выбираем, в рамках какого инвестиционного проекта положительная чистая приведенная стоимость наибольшая, так как именно это при прочих равных условиях и является индикатором самого рентабельного проекта.
Общая накопленная величина дисконтированных доходов (PV) и чистый приведенный эффект (NPV) соответственно рассчитываются по формулам:
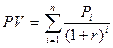 (1)
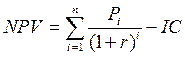 (2)
где n – расчетный период.
Рi – денежные поступления в году i;
r – коэффициент дисконтирования:
При принятии решения о проекте необходимо учитывать следующие правила:
— если NPV > О, то проект следует принять;
— если NPV 0,02, то проект А предпочтительнее.
Положительная чистая приведенная стоимость инвестиций свидетельствует об увеличении рыночной стоимости средств акционеров, которое должно произойти, когда на фондовой бирже станет известно о принятии данного проекта. Она также показывает потенциальное увеличение текущего потребления для владельцев обыкновенных акций, которое возможно благодаря реализации проекта после возвращения использованных средств.
Задача 125. Предприятие анализирует два инвестиционных проекта в 2,5 млн. руб. Оценка чистых денежных поступлений приведена в таблице.
Альтернативные издержки по инвестициям равны 11%. Определить чистую приведенную стоимость каждого проекта. Какой проект предпочтительнее?
Метод «доходности» (PI). После вычисления чистой текущей стоимости ряда проектов может возникнуть проблема выбора альтернативных инвестиций различных объемов. В этом случае нельзя игнорировать тот факт, что, хотя чистые текущие стоимости альтернативных проектов могут быть близкими или даже одинаковыми, они затрагивают сильно различающиеся размерами первоначальные инвестиции. Для сравнения альтернативных проектов применяется показатель — индекс рентабельности (прибыльности) инвестиций (PI).
Индекс прибыльности показывает величину текущей стоимости доходов в расчете на каждый рубль чистых инвестиций, что позволяет выбирать между инвестиционными альтернативами. Чем выше показатель доходности, тем предпочтительнее проект. Если индекс равен 1 и ниже, то проект едва отвечает или даже не отвечает минимальной ставке доходности. Индекс, равный 1, соответствует нулевой чистой текущей стоимости.
Индекс рентабельности проекта рассчитывается по формуле:
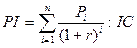
Метод «внутренней нормы окупаемости — уровень доходности IRR, который в применении к поступлениям от инвестиций в течение жизненного цикла дает нулевую чистую текущую стоимость (соответствует точке безубыточности проекта). Это означает, что дисконтированная величина доходов точно равна дисконтированной величине капитальных затрат.
Внутренняя норма доходности (дисконтированная норма прибыли) IRR — это ставка дисконтирования, при которой чистая приведенная стоимость инвестиций равна нулю.
Значение внутренней нормы доходности можно найти приближенно методом линейной интерполяции. Подбираем значение ставки дисконтирования r0, при которой чистая приведенная стоимость инвестиций NPV(ro) 0. Тогда внутренняя норма доходности равна: IRR=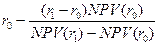
Определим внутреннюю норму доходности инвестиционного проекта В из примера 1.
Чистая приведенная стоимость проекта В при ставке дисконтирования r равна:
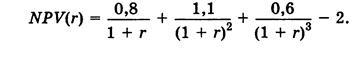
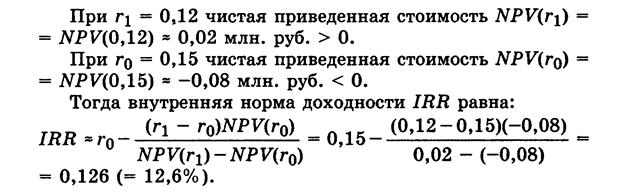
Задача 3. Определить внутреннюю норму доходности инвестиционного проекта В из задачи 2.
Метод текущей окупаемости. Показатель текущей окупаемости определяет минимально необходимый период для инвестиций, чтобы была обеспечена ставка доходности. Другими словами, период текущей окупаемости инвестиционного проекта — это число лет, необходимых для возмещения стартовых инвестиционных расходов (соответствует точке безубыточности проекта). Он равен отношению исходных инвестиций к годовому притоку наличности за период возмещения (если рассчитанный период окупаемости меньше максимально приемлемого, то проект принимается, если нет — отвергается).
Однако простого получения своего капитала назад недостаточно, поскольку с экономической точки зрения инвестор надеется заработать прибыль на инвестируемые им средства. Для обеспечения экономической доходности должны рассматриваться годы, находящиеся за точкой окупаемости. Если период окупаемости и период жизненного цикла точно совпадут, то инвестор понесет потери в виде скрытых издержек, поскольку те же средства, инвестированные в финансовые активы, например в ценные бумаги, принесли бы больший доход.
Если по истечении жизненного цикла проект обладает ликвидационной стоимостью, то инвестиции уменьшаются на ее величину.
В основе оценки эффективности проекта лежит сравнение с выбранной базовой величиной показателя (достигнутой или ожидаемой) — в этом заключается основная особенность аналитических расчетов. Если инвестиции осуществляются в действующее предприятие, в качестве базы сравнения применяется достигнутая величина рентабельности капитала, рассчитываемая как отношение чистой прибыли к средней величине авансированного капитала. С учетом этих условий простая ставка доходности модифицируется в показатель, называемый коэффициентом эффективности инвестиций ARR.
Пример 3. Определим период окупаемости каждого инвестиционного проекта в примере 1.
В проекте А для окупаемости первоначальных инвестиций в сумме 2 млн. руб. необходимо поступление 0,9 млн. руб. в первый год и (2 — 0,9) = 1,1 млн. руб. (из 1,6 млн. руб.) во второй год. Поэтому период окупаемости проекта А равен 1 + 1,1/1,6 = 1,7 лет.
В проекте В для окупаемости первоначальных инвестиций в сумме 2 млн. руб. необходимо поступление 0,8 млн. руб. в первый год, 1,1 млн. руб. во второй год и 2 — (0,8 + 1,1) = 0,1 млн. руб. (из 0,6 млн. руб.) в третий год. Поэтому период окупаемости проекта В равен 1 + 1 + 0,1/0,6 = 2,2 лет.
Эффективность инвестиционного проекта
При изучении вопросов относительно перспективности инвестирования в то или иное начинание, важнейшим критерием является экономическая эффективность проекта. Для того чтобы избежать недоразумений в бизнес среде существуют общепринятые показатели экономической эффективности инвестиционных проектов. Они характеризуют инициативу с разных сторон, в том числе с точки зрения бережливого производства, что помогает инвестору принимать взвешенные решения.
Содержание статьи
Какие основные показатели эффективности используются
 Любой проект по нормам проектирования состоит из двух частей: описательной и расчетной. Если в первой описывается сама суть идеи, перспективы ее реализации и продвижения товара на рынке, то вторая содержит технические и финансовые выкладки, в том числе расчет показателей эффективности инвестиционного проекта. Определение экономической эффективности понимается как некий результат, получаемый после того, как будет проведено сравнение уровня доходности производства к использованным ресурсам и общим расходам на него.
Суть бережливого производства и экономической эффективности состоит в том, чтобы получить максимальное количество продукции из доступных ресурсов с условием их окупаемости и получения прибыли. Это понятие многогранное, оценить его по какому-то одному показателю невозможно, следует подходить к вопросу комплексно.
Экономическая эффективность инвестиционного проекта обычно оценивается по таким критериям:
- чистая стоимость приведенная (чистый дисконтированный доход), или NPV;
- норма доходности внутренняя (IRR);
- ставка доходности внутренняя модифицированная (MIRR);
- индекс доходности (PI);
- срок окупаемости стартовых инвестиций (PP);
- срок окупаемости, дисконтированный с учетом изменения стоимости денег (DPP);
- ставка рентабельности инвестиций средневзвешенная (ARR).
Многие специалисты, проводя анализ экономической эффективности инвестиционного проекта, не изучают детально все показатели, ограничиваясь 3-4 наиболее значимыми из них. Это в основном зависит от сферы деятельности или отрасли, в которые предполагается вкладывать инвестиции.
Существуют Методические рекомендации, которые привязывают основные показатели эффективности инвестиционного проекта к определенным субъектам:
- отдельному предприятию;
- юридическому или физическому лицу, выступившему в роли инвестора;
- акционерам, вложившим средства в начинание;
- структурам более высокого уровня;
- бюджетам разных уровней;
- обществу вообще.
Отсюда вытекают различные критерии эффективности инвестиционных проектов для разных участников:
- Эффективность начинания в целом характеризует проект, реализуемый единым участником за собственные деньги. Она анализируется для того, чтобы найти дополнительные источники финансирования или привлечь других участников.
- Эффективность участия в общем проекте включает в себя показатели участия акционеров, банков, предприятий, различных структур (отраслевых или региональных) и бюджетов (от местного до федерального).
Если участников в реализации инициативы несколько, то их интересы не обязательно будут совпадать, особенно в части приоритетности выполнения тех или иных процессов. Под каждого участника формируются особенные денежные потоки, и результатов они могут ожидать разных. Следовательно, для каждого из участников в отдельности проводится анализ эффективности инвестиционного проекта.
Абсолютные критерии, по которым анализируется проект
Остановимся детальнее на тех показателях эффективности инвестиционного проекта, которые характеризуют успешность вложения средств в предложенную инициативу.
В первую очередь, рассматривается приведенная чистая стоимость, поскольку она характеризует в абсолютных величинах количество денег, которые инвестор сможет получить в течение жизненного цикла начинания. Чтобы произвести расчет экономической эффективности проекта по данному критерию, нужно владеть информацией о характере потоков денег (расход или доход) и их распределение во времени.
Обычно наиболее значительный расход происходит на предпроизводственный период (подготовки документации и разработки продукта), а также время начала выпуска продукции. В последующем затраты резко уменьшаются (или вообще прекращаются), а доходы растут. Для вычисления этого показателя используют такую формулу:
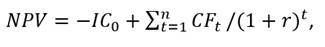
- NPV – стоимость вложенных денег текущая чистая;
- ICo – размер начальной инвестиции;
- CFt – поток денег от вложения в t – году;
- n – продолжительность инициативы (ее жизненный цикл);
- r – величина ставки дисконтирования, это может быть стоимость капитала альтернативная или средневзвешенная, норма доходности или банковская кредитная ставка.
Рассмотрим пример расчета приведенной чистой стоимости. Собственник вложил в модернизацию оборудования 200 тысяч долларов. Норму дисконта установим на уровне доходности предприятия – 12%. Отдача по годам, начиная с первого расчетного года, составляет:
- 1 год – 40 тыс. долл.;
- 2 год – 60 тыс. долл.;
- 3 год – 80 тыс. долл.;
- 4 год – 100 тыс. долл.
Если подставить эти значения в формулу, то получим следующую картину:
NPV = — 200000 + 40000 / (1 + 0,12) + 60000 / (1 + 0,12)2 + 80000 / (1 + 0,12)3 + 100000 / (1 + 0,12)4 = — 200000 + 35714 + 47831 + 56943 + 63552 = 4040 долларов.
 Чистая приведенная стоимость вложения является положительной, однако ее размер невелик, что должно насторожить инвестора, поскольку при любых колебаниях рынка показатель может стать отрицательным. К тому же, дисконтная ставка, которую мы рассматривали как постоянную, является динамическим показателем и может меняться в зависимости от разных факторов (ставки рефинансирования, уровня инфляции, рыночных цен в конкретной отрасли). Поэтому оценка эффективности подобной инициативы в целом положительна, генерируемые ею потоки денег возмещают затраты и увеличивают стоимость компании. Однако если главная задача – получение максимальной прибыли, то в данном случае при невысоком положительном результате риски потерь довольно велики.
Рассмотренная формула показывает ситуацию, при которой инвестор вносит только начальный взнос (одномоментно), однако на практике такое бывает нечасто, поскольку в большинстве производств не обойтись без операционного капитала и накладных расходов. Поэтому, с учетом этих факторов формула примет такой вид:
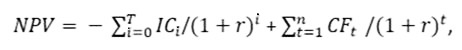
- ICt = инвестиционные вложения в периоде от i (0) до t;
- r – ставка дисконтирования;
- n – жизненный цикл вложения.
Не менее важен для инвесторов и вопрос скорости возврата ими своих капиталов, вложенных в проект. Никто не желает заморозить свои активы в долгоиграющей инициативе при высокой степени обесценивания денег. Поэтому, чем быстрее возвращается инвестиция, тем больше шансов пустить эти деньги в оборот снова.
Расчет эффективности обязательно включает в себя расчет срока окупаемости начальных инвестиций. Существует общая формула, которая выглядит так:
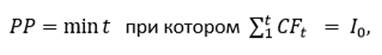
- PP – период окупаемости стартовых вложений;
- Io – объем начальной инвестиции;
- CFt – поток средств в t-году;
- t – временные периоды.
Расчет еще более упрощается, если условия позволяют вычислить средний за период доход от вложений. Тогда применяется такая формула:
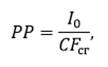
в которой CFcr – среднегодовой (среднемесячный, среднеквартальный) доход от стартового вложения.
Однако у этого подхода есть существенный недостаток – он не учитывает изменений стоимости денег во временном аспекте. Поэтому более эффективным является способ определения срока окупаемости с учетом дисконтирования.
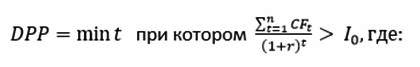
- r – норма дисконта денег;
- CFt – размер потока в году t.
Исходя из рассматриваемых формул, можно увидеть, что срок возврата средств с учетом дисконта всегда выше, чем в простой формуле. Для наглядности решим простую задачку по обеим методикам. Исходные параметры таковы: закупка нового оборудования обошлась собственнику завода в 150 тысяч евро, доход за первые три года составляет 50, 100 и 150 тысяч евро соответственно.
В простом методе просуммировав доходы первого и второго года (50000 + 100000), мы получим показатель 150 тысяч, который свидетельствует о том, что срок окупаемости равен ровно двум годам, и уже начиная с третьего года, собственник окупит инвестицию и выйдет на прибыль, можно даже не считать по формуле.
Что же мы увидим, если введем в расчет норму дисконта в размере 15%? Придется все годовые доходы привести к настоящей стоимости:
1 год – 50000 / (1 + 0,15) = 43478 евро;
2 год – 100000 / (1 + 0,15) = 86956 евро;
3 год – 150000 / (1 + 0,15) = 130435 евро.
Соответственно, среднегодовой показатель доходности за первые 2 года составит:
CFcr = (43478 + 86956) / 2 = 65217.
Далее по формуле. Суммы доходов за два года уже недостаточно для покрытия понесенных затрат:
DPP = 150000 / 65217 = 2,3 года, или 2 года 4 месяца.
Этот показатель дает ясное видение, как долго потребуется ждать покрытия понесенных затрат, однако у него есть существенный недостаток: по нему невозможно понять, как будут формироваться финансовые потоки за пределами периода окупаемости. Следовательно, понимание эффективности проектов, которые изучаются, может быть искажено.
Приведенные выше показатели экономической эффективности отличаются тем, что они показывают результат в абсолютных величинах (денежных единицах и единицах времени). Кроме них есть еще ряд критериев потенциальной успешности начинания, которые имеют вид числовых коэффициентов и более сложны для понимания.
Относительные показатели успешности проекта
Расчет эффективности инвестиционного начинания можно охарактеризовать еще несколькими показателями.
Индекс доходности – это коэффициент, который дает понятие доходности каждой инвестированной денежной единицы на конкретный момент времени. Он вычисляется таким образом:
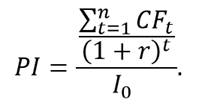
Если применить эту формулу к исходным данным задачи, по которым мы рассчитывали
NPV, то можно определить индекс доходности:
PI = (35714 + 47831 + 56943 + 63552) / 200000 = 1,02
Таким образом, получаем результат, свидетельствующий, что каждый вложенный доллар приносит 2 цента дохода.
Внутренняя норма доходности рассчитывается, исходя из того условия, что вложенные инвестиции равны порождаемым ими денежным потокам с учетом дисконтирования.
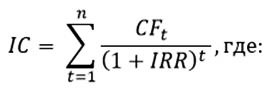
- IRR – норма доходности внутренняя.
Этот критерий представляет собой норму доходности (среднюю) за полный жизненный цикл инициативы. Кроме того, он указывает на предельную норму доходности начинания, опускаться ниже которой недопустимо. Если величина IRR ниже нормы дисконта или равна ей, то проект может стать убыточным, этот показатель используется при принятии решения, какое бизнес предложение принять.
Применительно к нашему примеру, попробуем при помощи способа последовательного приближения определить величину IRR. Учтем, что NPV при ставке 12% был совсем невелик (4040 долларов), поэтому попробуем вычислить показатель, применив ставку дисконтирования 13%:
NPV = — 200000 + 40000 / (1 + 0,13) + 60000 / (1 + 0,13)2 + 80000 / (1 + 0,13)3 + 100000 / (1 + 0,13)4 = — 200000 + 35938 + 46989 + 55444 + 61330 = — 299 долларов.
Исходя из этого результата, можно сделать вывод, что предложенная в начальном условии ставка 12% и равняется IRR, поскольку при изменении величины ставки в большую сторону чистая стоимость с учетом дисконта приобретает отрицательные значения. Следовательно, инвестировать под ставку, большую, чем 12%, в данном проекте не стоит.
Если проект масштабный и требует крупных инвестиций, то собственником или акционерами может быть принято решение о вложении части прибыли в реализацию начинания (реинвестировании). В таких случаях используют механизм вычисления в модифицированном виде. Формула нормы доходности внутренней модифицированной:
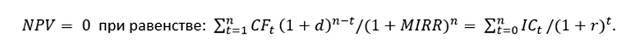
- r – норма дисконта;
- d – стоимость капитала средневзвешенная;
- CFt – потоки денег в год t;
- ICt – потоки инвестиций в год t;
- n – число периодов.
При этом MIRR всегда имеет меньшее значение, чем IRR, поскольку инвестиции каждого года также приводятся по ставке на состояние начала проекта, а все доходы – к окончанию инициативы. Оно более точно, чем IRR, оценивает состояние вложения с учетом притоков положительных и отрицательных.
Существует еще один критерий успешности начинания – коэффициент эффективности проекта инвестиционного (ARR), который привязан к сроку окупаемости, и является его обратной величиной.
При наличии показателя среднегодовой доходности капитала CFcr, коэффициент вычисляется таким образом:
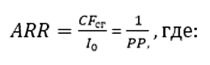
PP – период окупаемости инициативы.
Если же просчитывается весь жизненный цикл, то формула выглядит так:
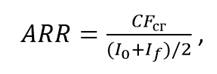
где If обозначает стоимость проекта ликвидационную, которая определяется в результате реализации всего оборудования и имущества после окончания всех работ. Формула PP / 1 применима в случае, когда If равна нулю.
Считаем коэффициент в нашей задаче:
ARR = 280 / 4 / 200 = 0,35, или 35%.
Применяя принципы анализа, которые были рассмотрены в статье, можно рассмотреть разные варианты, выбрать из них наиболее подходящий. Кроме того, всестороннее изучение предлагаемых инициатив на ранней стадии позволит избежать некоторых рисков и контролировать повышение эффективности инвестиционного проекта.
Контроль над эффективностью в бережливом производстве
 В последние десятилетия в развитых странах, а теперь и в России, все больше появляется сторонников так называемого бережливого производства в промышленности. Наиболее распространенными системами такого рода являются: 5S, TQS, Just-in-time, TPM, Многопроцессная работа.
Сущность бережливого производства состоит в том, чтобы повысить производительность и экономические показатели за счет качества управления и снижения потерь. Исходя из этого, менеджментом разрабатывается политика и стратегия предприятия, которая направлена на использование ресурсов только на цели, которые дают реальную отдачу. При этом оценивается не только работа всей компании, но и каждого ее структурного подразделения, что требует разработки единой методики оценки (качественной и количественной):
- качественная оценка делается, опираясь на производственные показатели и качество выпускаемой продукции;
- количественная оценка – на экономических показателях, исходя из бухгалтерской отчетности.
Общая отчетность при оценке бережливого производства на предприятии может включать в себя такие разделы:
- полнота выполнения плановых мероприятий;
- потери в конкретном подразделении на начало и завершение отчетного периода;
- результативность внедрения новых технологий (в объемном, натуральном и денежном выражении) и оправданность затрат на них;
- методические и фактические материалы (чертежи, схемы, методики, нормативные документы, технологические процессы).
Минимизировать проблемы или полностью их решить можно только в результате комплексного применения всех инструментов, свойственных бережливому производству.
При этом важно выявить скрытые потери и нейтрализовать их. Анализ критериев эффективности бережливого производства производится после определения целей и приоритетов, а также определения взаимосвязи инструментов такого производства и скрытых потерь, т.е. какой инструмент как уменьшает определенные потери. Чем ближе плановые и фактические значения, тем лучше.
Оценка инвестиций – классификация, объем и показатели эффективности
Существует две основные цели инвестирования: сохранение денежных средств и их прирост.
Каждый участник процесса инвестирования должен обязательно оценить их эффективность, рассчитать основные показатели и сделать вывод об их выгодности или убыточности.
Классификация
По объекту вложения инвестиции бывают:
В первом случае средства вкладываются в реальное производство для создания материальных и нематериальных активов. К ним относятся: покупка зданий, оборудования, сырья, оформление лицензии и т.д.
Во втором случае вложение осуществляется в финансовые инструменты (ценные бумаги, валюту).
Как рассчитать чистые инвестиции?
Чистые инвестиции – часть валовых.
Рассчитать чистые вложения можно по следующей формуле:
ЧИ = Валовые инвестиции – Амортизация
Валовые инвестиции представляют собой сумму вложений в предприятие, а амортизация – это величина износа основного капитала.

Расчет чистых инвестиций имеет важное значение. Выделяют три случая:
- Если значение ЧИ больше величины амортизации, значит, следует ожидать увеличение капитала.
- Если ЧИ меньше нуля, производство уменьшится, прибыль снизится, а предприятие приблизится к банкротству.
- Если значение показателя равно нулю, то это говорит о том, что компания находится в статическом состоянии, т.е. не ожидается ни роста, ни падения.
Как рассчитать объем инвестиций?
Для оценки эффективности будущих вложений всегда возникает необходимость в определении их объема. Рассчитать данную величину довольно просто, необходимо сложить суммы денежных средств, которые планируется вложить в проект.
Данный показатель складывается из двух видов расходов:
- единовременные или первоначальные, например, на оформление документов, покупку оборудования, приобретение стартовой партии товара;
- регулярные или ежемесячные, например, на аренду помещения, оплату труда, уплату налогов.
Регулярные (ежемесячные) расходы следует суммировать за весь период развития проекта до плановой даты его выхода на самоокупаемость и отнять от данного показателя объем реинвестированных средств.

Как рассчитать эффективность?
Чтобы оценить эффективности вложений используется множество формул. Существуют отдельные формулы для конкретных ценных бумаг, бизнес-проектов и т.д. Значения могут быть абсолютными (в денежном или временном эквиваленте), относительными (в виде коэффициентов, долей и процентов). Далее приведем формулы, которые пользуются особой популярностью при оценке вложений.
Чистая приведенная стоимость
Чистая приведенная стоимость (NPV) отражает чистую текущую стоимость будущих денежных потоков.
Чем выше NPV, тем лучше. Если показатель меньше нуля, то проект является убыточным, если равен нулю, то проект окупит лишь затраты, но не принесет прибыль.
Для ее расчета нужно найти разницу между будущим доходом и объемом инвестиций с учетом ставки дисконтирования.
Срок окупаемости
Для оценки эффективности также рассчитывается срок окупаемости. Он представляет собой период времени, за который все доходы, появившиеся благодаря инвестициям, покрыли их затраты. Чем меньше данный показатель, тем лучше.
Окупаемость (ROI)
Как рассчитать рентабельность инвестиций? Наиболее подходящим показателем является их окупаемость (ROI). Она представляет собой процентное соотношение, которое показывает рентабельность вложений.
ROI = (Доход – Себестоимость) / Сумма инвестиций * 100%
Доход представляет собой поступления, которые были получены.
Себестоимость – это сумма расходов на создание продукта или оказание услуги.
Чтобы рассчитать сумму инвестиций нужно сложить все денежные средства, которые были потрачены на данный проект.
Если полученный показатель больше 100%, то это говорит о прибыльности вложений, если меньше – об убыточности.
При принятии решения о вложении денежных средств важно рассчитать данные показатели, также желательно провести более подробный анализ. Такой подход поможет снизить риски и найти лучший вариант для инвестирования.
В завершении предлагаем визуально ознакомиться с видео об основных показателях рентабельности инвестиций.
Источники: http://studopedia.su/5_25169_otsenka-effektivnosti-investitsionnih-proektov-sostoit-iz-neskolkih-etapov.html, http://finswin.com/projects/ekonomika/pokazateli-ehffektivnosti-investicionnogo-proekta.html, http://profin.top/investitsii/kak-rasschitat-investitsii.html