Оценка инвестиций и ее структурные особенности
Оценка инвестиций – это процесс, проведение которого требует от исполнителя определенных навыков и грамотного подхода. Дело в том, что инвестор является заинтересованным в том, чтобы получить максимальную прибыль, имея при этом минимальную степень риска потери вложений. Многие из предпринимателей вкладывают деньги постепенно, оценивая при этом степень надежности и уровень прибыльности. Если сделать опрометчивый шаг, можно просто потерять все деньги.
Оценка инвестиций считается одним из способов управления финансами. Суть ее состоит в том, что специалисты проводят анализ рентабельности данного проекта и его степени риска, а также сроков окупаемости инвестиции. В рамках проведения анализа учитываются экономические, политические и социальные факторы, а также проверка достоверности составленного бизнес-плана. Данная процедура позволяет достаточно точно определить основные показатели и выявить уровень их эффективности.
Как правило, оценка инвестиций необходима для определения самых выгодных условий кредитования или вложения капитала, а также для поиска инвестора, который поможет реализовать тот или иной проект.
Результатом проведения данной процедуры является составление развернутого отчета, который содержит исчерпывающие ответы по вопросам о степени эффективности вкладываемых средств, а также об уровне рентабельности и прибыльности проекта в целом. Исходя из этих данных, заказчик может решить, имеет ли смысл вообще что-то вкладывать в данный проект, каковы возможные варианты его улучшения и переработки.
В целом, вложения подразделяются на долгосрочные и краткосрочные. Подобная классификация учитывает сроки спонсорской поддержки. Оценка долгосрочных инвестиций занимает продолжительное время, потому что предприниматель должен провести тщательный анализ и диагностирование на начальных этапах зарождения и развития проекта. Подобная процедура поможет просчитать возможные перспективы на ближайшие несколько лет. Если этого не делать, то, скорее всего, инвестор просто откажется оказывать спонсорскую помощь, потому что не будет знать плана развития организации.
Существует такое понятие, как оценка эффективности инвестиций. Это система определенных принципов, которые призваны определять эффективность выбора для воплощения в жизнь определенных инвестиционных целей. Существует несколько принципов проведения данной процедуры:
- Оценка, которая проводится, исходя из показателей чистого денежного потока.
- Приведение к настоящей стоимости суммы денежного потока и объема вкладываемого капитала.
- Выбор дисконтной ставки, который осуществляется во время выполнения 2 пункта.
Дело в том, что если оценка инвестиций проводится грамотно, это является залогом уверенности в том, что решение о денежном вложении принято правильно, а перспективы оценены с максимальной точностью.
Существует несколько методов проведения оценки инвестирования, которые используются специалистами:
- Дисконтирование.
- Расчет того срока, за который данная инвестиция может окупиться.
- Вычисление той нормы прибыли, которую предполагается получить на весь капитал
- Определение эффективности затрат, которые пошли на производство.
- Разница между суммами дохода и издержками.
- Сравнительный анализ прибыли от вложения денежного капитала.
Точность оценки инвестиции напрямую зависит от степени сложности проекта.
Метод, связанный с дисконтированием, учитывает эффективность инвестиции в конкретный промежуток времени, который должен быть определен заранее. Как правило, данный способ применим для долгосрочных вложений сроком более пяти лет.
Анализ инвестиционных проектов
Все инвестиции, даже очевидно эффективные, подвергаются оценке эффективности с последующим анализом полученных результатов оценки. Помимо определения целесообразности инвестирования оценка эффективности инвестиционных проектов позволяет произвести отбор среди конкурентных вариантов, ранжировать по значимости и очередности выполнения в стратегическом плане развития предприятия, показать абсолютную и относительную доходность инвестиций на всех этапах жизненного цикла проекта.
 Вообще, инвестиционный проект, как многостраничный документ, представляющий некую идею для реализации в жизнь, должен содержать в себе все виды эффективности инвестиционных проектов, соответственно, и методика оценки эффективности инвестиционных проектов включает в себя:
- оценку его эффективности в виде описания технической возможности реализации этой идеи, преимуществ ее над другими вариантами исполнения;
- расчеты показателей экономических преимуществ;
- определение соотношения затраты – результаты при реализации этой идеи;
- социальную значимость результатов;
- экологическую его безопасность.
Важно отметить, когда мы рассматриваем эффективность инвестиционного проекта, то подразумеваем, что такая оценка уже осуществлена в нем самом. Для инвестора достаточно получить документы на руки и после их прочтения решить целесообразно ли вкладывать свои средства. В том случае, если инвестор не полностью доверяет предложенным расчетам, он может произвести собственную оценку эффективности инвестирования. Это не касается тех случаев, когда инвестором является само предприятие, реализующее инвестиции у себя.
Под эффективностью инвестиционного проекта в широком смысле понимается его соответствие заданным параметрам участниками инвестиционного процесса.
Инвестиционный проект может основываться не на самой совершенной технологической и технической базе, но если он обеспечивает достаточное для участников соотношение «доходность-риск», участники посчитают его эффективным. Что же касается остальных оценок эффективности, то они имеют значимость в большей мере для государства и общества, которые выражены требованиями: результаты должны быть социально полезными, не вредящими окружающую среду, не нарушающими безопасность страны и т.п. Поэтому для инвесторов в оценках эффективности главной является экономическая оценка инвестиционных проектов. Если у государства возникает потребность оценить результаты воздействия инвестиций на экономику государства, то рассчитывается бюджетная эффективность инвестиционного проекта. Такая оценка показывает, каково участие государства в нем, и каково пополнение бюджета от его реализации. В целом же, весь спектр оценок есть не что иное, как оценка инвестиционной привлекательности проекта.
Принципы оценки эффективности инвестиционных проектов
В инвестиционной практике используются «Методические рекомендации по оценке эффективности инвестиционных проектов», разработанная крупнейшими учеными Российской Академии Наук (Третья редакция, 2004 год), которые декларируют следующие принципы оценки эффективности инвестиционных проектов:

- Оценка и анализ инвестирования на всем жизненном цикле проекта.
- Оценка и анализ денежных потоков, связанных с осуществлением проекта за жизненный цикл.
- Вариантность различных проектов.
- Принцип релятивизма и максимума эффекта.
- Учет фактора времени.
- Учет только будущих затрат и доходов.
- Учет наиболее важных последствий.
- Учет всех инвесторов-участников.
- Системность оценки.
- Учет влияния инфляции.
- Учет влияния рисков, сопровождающих реализацию проекта.
Настоящие методические рекомендации рассматривают все аспекты инвестиционного проектирования и дают возможность ответить на большинство вопросов при разработке инвестиционного проекта.
Методы оценки эффективности инвестиционных проектов
Для оценки эффективности выработаны методы оценки инвестиционных проектов, которые включают в себя набор критериев и показателей, отражающих разные грани эффективности инвестирования, в различных условиях.
 В дальнейшем мы будем рассматривать оценку инвестиций с позиции экономической составляющей, оставив за рамками данной статьи вопросы оценки технической, экологической и социальной составляющих инвестиционных проектов. Тем более, что в большинстве случаев их оценка состоит в достижении поставленной цели: цель достигнута – проект оценивается положительно. В этом смысле, экономическая оценка инвестиционных проектов выглядит намного сложнее, хотя бы даже потому, что экономическая оценка может носить прогнозный характер.
Все методы оценки эффективности инвестиционных проектов можно условно разделить на две группы: статические и динамические. Это деление носит условный характер, поскольку результаты применения статических методов оценки дополняют динамические оценки, а оценка экономической эффективности инвестиционного проекта включает обе группы методов. Это деление носит методический характер. Статические методы оценки эффективности не учитывают фактор времени в стоимости денег, а динамические методы подвергают все денежные потоки в процессе инвестирования дисконтированию по неким критериям, определяемым разработчиками проектного инвестирования.
Статические методы оценки инвестиционных проектов
Статические методы оценки инвестиционных проектов отличаются простотой расчетов, поэтому достаточно часто используются для предварительной оценки. Наглядность показателей также добавляет им привлекательности. Однако их оценка носит вспомогательный характер.
Наиболее популярным признается показатель окупаемости инвестиций или их срок окупаемости. Последний определяется в случае, если несколько инвесторов, и каждый из них определят эффективность собственных вложений.
Данный показатель демонстрирует инвестору, через какой промежуток времени вложенные им средства вернутся к нему в виде чистой прибыли. Рассчитать его можно двумя способами. Если денежные потоки в виде чистой прибыли носят регулярный характер и их колебания в течение анализируемых периодов предполагают незначительными, то расчет показателя выглядит как частное от деления первоначальных инвестиций на среднемесячную или среднегодовую чистую прибыль от реализации. Или в виде формулы:

- РР- срок окупаемости в годах (месяцах);
- Io– начальные инвестиции;
- CFcr – среднегодовой (среднемесячный) чистый доход.
Это предположение часто не выполняется, поэтому общая формула расчета выглядит так:
PP = min t при котором
Иными словами, когда накопленная прибыль от инвестиций сравняется с суммой первоначальных инвестиций — этот момент является его сроком окупаемости.
Пример расчета срока окупаемости
 На прокатном стане предполагается внедрение автоматизированной системы управления качеством, которая снизит выход бракованной продукции и увеличит выручку на 5%.
Среднемесячная выручка от реализации проката составляет 100 млн. рублей. Инвестиционный проект оценивается в 24 млн. рублей. Дополнительная выручка составит 5 млн. рублей в месяц. Чистая прибыль от данной выручки 1,2 млн. рублей.
Срок окупаемости вложений определяется как частное от деления инвестиций на среднемесячную чистую прибыль от данного мероприятия, а именно:
PP = 24/1,2 = 20 месяцев.
Общий метод расчета используется у предприятий, продукция которых носит нерегулярный характер, например сезонный, как у теплоэлектростанции производящей электрическую и тепловую энергию, у которых отопительный сезон приходится на холодные периоды года.
Обратный сроку окупаемости показатель, носит название коэффициента эффективности или иногда рентабельности инвестиций.
Коэффициент эффективности инвестиций ARR рассчитывается как отношение среднегодовой чистой прибыли к объему первоначальных инвестиций:

Этот показатель чаще называют рентабельность инвестиций. А показатель, определяемый по формуле:

коэффициентом эффективности, здесь If остаточная стоимость инвестиционного проекта по окончанию его жизненного цикла или при остановке его реализации.
Так если возьмем ранее рассматриваемый пример инвестиций, то ARR для него будет равен:
ARR =1,2*12/24=0,6 или в процентах 60%. Рентабельность инвестиций составляет 60%. Если предположить, что остаточная стоимость проекта равна 0,5 млн рублей то эффективность инвестиций равняется:
ARR = 1,2*12/(24+0,5)/2=0,293 или в процентах 29,3%.
Эти показатели (PP и ARR) помимо преимуществ наглядности и простоты расчетов имеют существенные недостатки, сужающие сферу их использования, особенно при анализе эффективности инвестиций.
Во-первых, они не учитывают фактор времени в стоимости денег, для их расчета все равно когда потрачен рубль, в этом году или в будущем. Соответственно и денежные потоки прибыли также не учитывают этот фактор. Хотя общеизвестно, что стоимость денег во времени изменяется, и каждый, у кого зарплата стабильна, ощущает это. Можете сказать, что это инфляция меняет стоимость денег, да она, и не только она. Инфляцию учитывают расчетными методами, а стоимость денег учитывают дисконтированием денежных потоков.
Вторым недостатком срока окупаемости является ограничение его действия расчетным периодом. Все что происходит после определения срока окупаемости, не описывается показателем. При сравнении нескольких проектов вложений при равных сроках окупаемости, невозможно определить какой более эффективный из них. Сумма накопленной прибыли за жизненный цикл инвестиций может при этом существенно отличаться. Коэффициент эффективности не может дать об этом ответ тоже, так как среднегодовая прибыль определяется не за весь жизненный цикл, а только за период окупаемости вложений.
Поэтому эти показатели в значительной мере являются дополнением динамической оценки эффективности инвестиций.
Динамическая оценка инвестиционных проектов
Основными показателями динамической оценки являются:
- Чистая приведенная стоимость инвестиций NPV.
- Индекс рентабельности инвестиций PI.
- Внутренняя норма доходности инвестиционного проекта IRR.
- Дисконтированный срок окупаемости DPP.
Анализ инвестиционных проектов проводят именно по этим показателям.
Чистая приведенная стоимость инвестиций показывает доход от инвестиций, приведенный к конкретной дате его расчета, за минусом инвестиций в этот проект.
Если инвестиции произведены не единовременно, то к расчетной дате приводятся и инвестиции. Приведение денежных потоков к конкретной дате осуществляется по ставке дисконтирования.
 Ставка дисконтирования определяется как ставка гипотетического размещения инвестиций в другие проекты на дату расчета, такие как депозитная ставка банка, кредитная ставка банка, стоимость капитала инвестируемого объекта, средняя ставка финансового рынка. Все они сравниваются, и выбирается максимальная ставка. Чаще всего базой для определения ставки дисконтирования является стоимость капитала инвестируемого объекта, т.е. доходность его капитала. Она, как правило, выше остальных ставок и на нее ориентируется и инвестор и потребитель инвестиций, так как главным критерием у них является рост стоимости капитала. Но может случиться она будет ниже, тогда инвестор ориентируется на ставку финансового рынка, а потребитель инвестиций на кредитную ставку банков.
Формула расчета NPV выглядит следующим образом:

- Io — первоначальные инвестиции;
- CFt – поток доходов от инвестиций в t-год;
- r – ставка дисконтирования:
- n – жизненный цикл инвестиционного проекта.
Если инвестиции осуществлялись в несколько периодов, формула приобретает следующий вид:

- It-год;
- Т — период инвестиционных вложений.
Для участников инвестиционного проекта максимизация этого показателя является главной целью, по этому показателю ими оценивается экономическая эффективность инвестиционного проекта. Поэтому если NPV =0.
 Внутренняя норма доходности инвестиционного проекта IRR очень важный показатель при оценке и анализе инвестиций. Она показывает предельно допустимую норму доходности проекта по ее нижней границе, поэтому ее используют при оценке как норму дисконтирования и иногда называют барьерной ставкой. По данному показателю оценивают ожидаемую норму доходности за весь жизненный цикл проекта. Например, если IRR
Недостаткам данного показателя следует отнести то, что при разно переменных денежных потоках он дает некорректную оценку доходности.
Чтобы устранить этот недостаток необходимо определять его по отдельным отрезкам времени, где нет изменений знаков в денежных потоках.
Дисконтированный срок окупаемости DPP служит заменой РР срока окупаемости в динамических оценках инвестиционных проектов.

Если инвестиции носят длительный характер, формула преобразуется в:

В данной формуле дисконтируются не только приходящие денежные потоки, но и инвестиционные вложения в него.
Если сравнить PP и DPP для одного варианта, то DPP всегда будет больше PP.
Этот показатель более точно отражает финансовый риск инвестора, благодаря дисконтированию денежных потоков. Главное здесь правильно определить норму дисконтирования.
Анализ инвестиционных проектов
Все вышеназванные показатели оценки инвестиционных проектов дают возможность провести комплексный анализ их эффективности. В зависимости от сложности и масштаба проекта, его этапа и временных рамок, влияния внешних факторов — выбирают методы анализа эффективности инвестиционных проектов. То есть методы анализа инвестиционных проектов определяются их классификацией.
 Для небольших проектов используются статические методы оценки, и на основании их делается заключение о целесообразности инвестирования. Они по времени составляют несколько месяцев и оценка риска производится эмпирически, и в дисконтировании денежных потоков нет необходимости.
Второй тип характеризуется крупными инвестициями в проект, реализация которого может составлять 2-3 года, а жизненный цикл свыше 10 лет. Для такого проекта применяются методы динамической оценки, а риски определяются при использовании методов математического ожидания инвестиционных событий, которыми интересуются инвесторы.
Мега-объекты для инвестиций требуют полного анализа на всех этапах инвестирования:
- на стадии исследования технической и ресурсной возможности его реализации;
- на стадии разработки;
- на стадии моделирования организации выполнения;
- на стадии бизнес-планирования;
- на стадии реализации проекта;
- на стадии эксплуатации;
- на стадии ликвидации проекта.
Инвестиционные исследования для крупных инвестиций длятся иногда несколько лет и проводят его целые научные и производственные коллективы, а защищаются такие исследования на государственном уровне и выносятся на суд общественности.
Особая ответственность ложится на результаты исследования риска реализации инвестирования в заданных параметрах. Инвестиции здесь исчисляются миллиардами рублей, риски должны быть сведены к минимуму.
Поэтому в этом случае определяются несколько рисков: общеэкономический риск, отраслевой и корпоративный риски.
Под общеэкономическим риском понимаются риски возникновения высокой инфляции, изменения процентной ставки в ЦБ страны, колебания курса валют – практически все, что мы наблюдаем у нас в стране. Эти риски очень важны, если привлекается зарубежный инвестор или проект ориентирован на импортное оборудование. Эти риски серьезно снижают привлекательность страны для зарубежных инвесторов, а внутренние инвесторы стремятся инвестировать свои капиталы за рубежом в стабильную экономику со спокойной экономической ситуацией в стране.
Отраслевой риск определяется положением отрасли в экономике страны, ее динамикой развития, стоимостью сырья и основных видов продукции. Подбирается группа показателей, характеризующих отрасль, и прослеживается динамика изменения их в ближайшем прошлом. Далее на основе экстраполяции делается прогноз сохранения этих показателей в допустимых рамках для инвестирования.
Оценка корпоративных рисков базируется на анализе корпорации в экономическом окружении, т.е. на рынке. Анализу подвергаются показатели положения предприятия на рынке, его доля в производстве профильной продукции, экономические показатели, оценивается влияние инвестиционного проекта на основные показатели предприятия и проводится анализ чувствительности с помощью финансового моделирования. Выделяется группа показателей, важнейших для предприятия, и моделируются ситуации с их изменениями до критического уровня, при котором наблюдается падение прибыли корпорации или приведенной чистой стоимости. Так определяется вероятность отклонений от заданной величины доходности инвестиций по каждому параметру, затем вероятности суммируются, и определяется степень риска получения негативного результата от реализации проекта в целом.
Инвестиционный проект пример с расчетами МиниТЭС на торфе
Создание МиниТЭС возможно и в отсутствии магистрального газа. Один из инвестиционных проектов малой энергетике предлагает создать такую электростанцию на торфяных разработках для обеспечения электрической энергией разработку торфяных залежей и обеспечения поселения электроэнергией. Электростанция базируется на четырех генераторах компании Jenbacher GE типа 620, работающей на газе от пережига торфа на УСТАНОВКЕ ТОРФ. Электростанция вырабатывает 13 Мвт электроэнергии в год, этого достаточно для работы промышленных агрегатов на торфоразработках и обеспечения электроэнергией поселка торфяников. Расчет сделан в евро, так как импортное оборудование приобретается за эту валюту.
Исходные данные Проект «МиниТЭС на торфе»


Расчет экономической эффективности проекта «МиниТЭС на торфе»

Оценка инвестиционного проекта на примере МиниТЭС на торфе показывает, что экономическая эффективность инвестиционного проекта приемлема, особенно в изолированных территориях, куда доставка электроэнергии затруднительна, также как и доставка других энергоносителей. В этом заключаются особенности оценки инвестиционных проектов, когда проект признается эффективным при относительно низких показателях его эффективности. На передний план выходят другие критерии эффективности, такие как социальная эффективность, необходимость использования в качестве энергоносителей местные ресурсы и т.п. факторы. При этом, в данном проекте внутренняя норма доходности выше уровня кредитной ставки, а срок окупаемости для данных условий реализации проекта вполне подходит. NPV за жизненный цикл проекта составит 32, 62 млн. евро.
Что такое проектное финансирование и как оно осуществляется.
Этапы инвестиционного проекта и основные принципы упавления.
Все о методах проведения оценки рисков инвестиционного проекта.
Самое важное об экспертизе и паспорте инвестиционного проекта.
Стоит ли вкладывать деньги или как определить эффективность инвестиций
Расчет эффективности инвестиций – главный вопрос, который предстает перед каждым инвестором, независимо от сферы деятельности и объема средств, которые планируется вложить в тот или иной проект.
1 Финансовая и экономическая эффективность инвестиций
Инвестиции – это средства или затраты, которые идут на развитие и расширение производства и увеличение материальных запасов, что в итоге приносит рост выгоды и прибыли, при этом прирост капитала должен быть достаточным, чтобы:
- Компенсировать инвестору изъятие собственных средств из потребления в настоящем;
- Перекрыть риски;
- Возместить потери от инфляции.
Решения об инвестировании не принимаются спонтанно, предварительно человеку или компании требуется просчитать возврат с вложенных в проект средств.
Эффективный инвестиционный проект должен:
- Обеспечивать сам себя деньгами – своевременно и в полном объеме производить все выплаты, связанные с его реализацией;
- Сохранять и преумножать вложенные в него средства.
Оценка эффективности финансовых инвестиций заключается в определении абсолютной и относительной величины дохода, который будет получен в результате инвестирования. Любые инвестиции имеют стоимостную характеристику, сущность инвестиционного процесса включает два аспекта:
В основе экономической оценки инвестиций лежит соизмерение этих элементов, что может осуществляться разными методами, их делят на 2 группы:
- Простые или статические;
- Динамические.
Начнем с динамических методов оценки, так как именно они сегодня признаны в международной финансовой практике, как способ получения наиболее точной оценки приемлемости инвестиций.
2 Динамические методы оценки эффективности финансовых инвестиций
Инвестиции – это вложение средств «сегодня» с расчетом получить прибыль «завтра». До сих пор распространена следующая практика расчета эффективности: допустим, вы вкладываете 100 условных денежных единиц в продукт, который начинает приносить 10 у.е. в год. Через 10 лет вы вернете вложенную сумму, и при прежней стоимости продукта 10 у.е. в год, в следующие 10 лет заработаете еще 100 у.е. Такой подход не верен, так как не учитывает временную стоимость денег – time value of money.
Характеристики входящих в инвестиционный проект объектов, затрат и результатов не остаются статичными, со временем деньги обесцениваются, что обусловлено инфляцией, изменениями курсов валют, нестабильностью экономики. По статистике, обесценивание денег составляет 6-15 % в год, поэтому сегодня вы можете купить на 100 у.е. товара больше, чем на эту же сумму через год, и поэтому рубль, который вы можете потратить сегодня, стоит больше чем тот, который вы сможете заработать когда-нибудь потом.
Чтобы суммировать затраты и результаты за определенный промежуток времени, эти величины денежного потока должны быть приведены к сопоставимому виду — дисконтированы. Это позволит определить, сколько реально стоят «будущие деньги», то есть поступающий денежный поток, в «сегодняшних деньгах», с учетом рисков, инфляции, альтернатив.
3 Принципы оценки экономической эффективности инвестиций
В международной практике оценка эффективности инвестиций проводится на основе следующих принципов:
- Получаемая прибыль сопоставляется с размером исходных инвестиций;
- Инвестируемый капитал, так же как и входящий денежный поток, приводится к настоящему времени или определенному расчетному году, то есть дисконтируется;
- Дисконтирование входящих и исходящих денежных потоков проводится по различным ставкам, в зависимости от особенностей конкретного инвестиционного проекта.
4 Параметры оценки эффективности инвестиций
В качестве ставки дисконтирования обычно принимают:
- Величину средневзвешенной стоимости капитала WACC;
- Величину среднерыночной доходности;
- Величину ставки рефинансирования;
- Данные экспертной оценки.
Определив денежные потоки и ставку дисконтирования, можно рассчитать следующие показатели, которые также являются критериями принятия решения при выборе наиболее предпочтительного проекта из всех имеющихся альтернатив:
- NPV (Net Present Value) – чистый приведенный доход – итоговая сумма доходов и расходов (денежного потока) на всех этапах проекта, приведенная к текущей стоимости. При прочих равных условиях выбирают проект с большим чистым дисконтированным доходом;
- IRR (Internal Rate of Return) – внутренняя норма доходности – показатель, численно равный ставке дисконтирования, при которой чистый дисконтированный доход равен 0. При прочих равных условиях выбирают проект с большей внутренней нормой доходности;
- PI (Profitability Index) – индекс рентабельности – отношение приведенной стоимости проекта к затратам, показывает во сколько раз увеличиться вложенный капитал в ходе реализации проекта. При прочих равных условиях выбирают проект с более высокими показателями рентабельности.
5 Формулы расчета показателей эффективности инвестиций
Чистый приведенный доход рассчитывается по формуле:
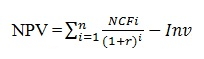
NCFi – чистый денежный поток на расчетный период
Inv – размер начальных инвестиций
r – принятая ставка дисконтирования (или стоимость привлеченного капитала).
Внутренняя норма доходности – это значение ставки дисконтирования, при которой NPV равен 0, то есть для определения этого показателя нужно привести предыдущее равенство к следующему виду:
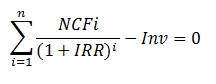
Экономический смысл IRR заключается в следующем:
- Чем выше значение этого показателя, тем выше доходность инвестиций;
- Показывает максимальную цену (например, процентную ставку по кредиту при использовании заемных средств), по которой имеет смысл привлекать средства, чтобы проект оставался прибыльным.
Индекс рентабельности рассчитывается по формуле:
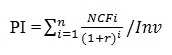
Уже при PI>1 инвестиции считаются рентабельными.
Теперь рассмотрим статические методы оценки эффективности инвестиций. Они использовались еще до появления и распространения концепции дисконтирования денежных потоков и до сих пор применяются достаточно широко. Это объясняется, во-первых, простотой расчетов, а во-вторых, возможностью получения дополнительной информации, что никогда не бывает лишним, когда речь идет об инвестициях.
6 Расчет окупаемости при оценке эффективности инвестиций
Окупаемость инвестиций может быть оценена по двум параметрам:
- PP (Payback Period) – срок окупаемости инвестиций – временной промежуток, в течение которого сумма полученных доходов сравняется с суммой затрат. При прочих равных условиях выбирают проект с меньшим сроком окупаемости;
- ROI (Return On Investment) – коэффициент окупаемости инвестиций – показатель оценки рентабельности вложений, который демонстрирует, является ли вложение средств в определенный проект прибыльным или убыточным. При прочих равных условиях выбирают проект с более высоким ROI.
Payback Period
Расчет срока окупаемости инвестиций проводят по следующей формуле:
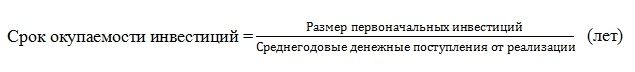
Этот показатель позволяет определить:
- Возместятся ли инвестиции в течение срока экономического жизненного цикла инвестиционного проекта;
- Когда инвестор может рассчитывать на получение прибыли.
Return On Investment
Для расчета этого показателя необходимы следующие данные:
- Размер инвестиции – суммарное количество вложенных денежных средств;
- Цена продажи – стоимость инвестиции к концу расчетного периода
- Доход – любая прибыль, полученная в период владения инвестиционным активом (например, проценты по облигациям).
Формулы выглядит следующим образом:
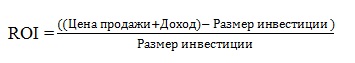
Например, вы планируете вложить в покупку товара 100 у.е., этот товар в течение года принес вам 5 у.е. и на конец года его стоимость будет равна 105 у.е. Рентабельность такого инвестиционного проекта составит:
ROI = ((105 + 5)-100)/100 = 0,1 или 10 %, что значит, что на каждую условную денежную единицу, вы получите 0,1 у.е. прибыли.
Расчеты показателей ROI и PP просты и показательны, но, как уже было сказано, имеют существенный недостаток – они не учитывают неодинаковую стоимость денежных средств во времени.
7 Издержки и риски при расчете эффективности инвестиций
При оценке эффективности инвестиций следует учитывать не только временную стоимость денег и инфляцию, но и риски, которые делятся на 3 группы:
- Общие риски – колебания курса валют, ухудшение экономической обстановки и т.п.;
- Риски, характерные для конкретной сделки – отраслевые риски, несоблюдение сроков, гарантий, ненадежность продавца и т.п.;
- Собственные риски – оценка эффективности предыдущих принятых вами решений (например, если ваш предполагаемый бизнес-партнер несколько раз вкладывал средства в различные проекты, которые каждый раз с треском проваливались, вам следует задуматься, стоит ли вкладывать деньги в очередной заинтересовавший его проект).
Обычно, более рискованные вложения в активы (акции, недвижимость и т.п.) имеют в перспективе большую рентабельность инвестиций ROI, но при неудачном повороте событий они могут обернуться гораздо большими убытками.
Также необходимо учитывать все издержки на поддержание инвестиционного проекта. Например, вы купили квартиру за 1 млн. рублей, а через несколько лет продали ее за 2 млн. рублей. Кажется, что коэффициент окупаемости вложений ROI составил 100 %, но при этом не учтены издержки на содержание квартиры до момента продажи, оформление документов, страхование т.д.
Источники: http://fb.ru/article/36884/otsenka-investitsiy-i-ee-strukturnyie-osobennosti, http://kudainvestiruem.ru/proekt/ocenka-investicionnyh-proektov.html, http://pasprofit.ru/jekonomicheskaja-ocenka-principy-jeffektivnosti-finansovyh-investicij.html