Стратегия привлечения инвестиций в промышленность России
ПАУЛЬ ФИШЕР
cоветник российско-германской программы TRANSFORM
• Конкурентоспособность стран определяется лидерством традиционных отраслей, генерирующих прибыль
• Инвестиции целесообразно направлять в ключевые отрасли,
но так, чтобы это дало немедленный эффект
• Создание кластеров дает мощный толчок развитию малого бизнеса
Преодоление кризиса в России требует долгосрочной стратегии социально-экономического развития, направленной на максимальное использование национальных ресурсов в комбинации с привлечением инновационных технологий, управленческим мастерством и финансовыми вливаниями из-за рубежа.
Российскому руководству придется побороться за увеличение доли страны в глобальных инвестиционных потоках. Среди крупных региональных рынков в России самый низкий приток прямых иностранных инвестиций (ПИИ) на душу населения, и страна рискует потерять свои ключевые отрасли. Поэтому портфельный анализ промышленности является залогом правильного определения путей развития экономики.
Экономическое значение ключевых отраслей промышленности
Динамические изменения в промышленном секторе и внешней торговле требуют постоянного мониторинга. Он выявит степень зависимости от импорта по конкретным товарным статьям и уровень загруженности национальных отраслей. Это поможет определить первоочередных адресатов модернизации. Например, партнерство с иностранными компаниями может иметь первостепенное значение в тех секторах, в которых разрыв между импортом и отечественным производством должен быть сокращен, а также там, где производственные мощности недостаточны для создания приемлемого уровня занятости.
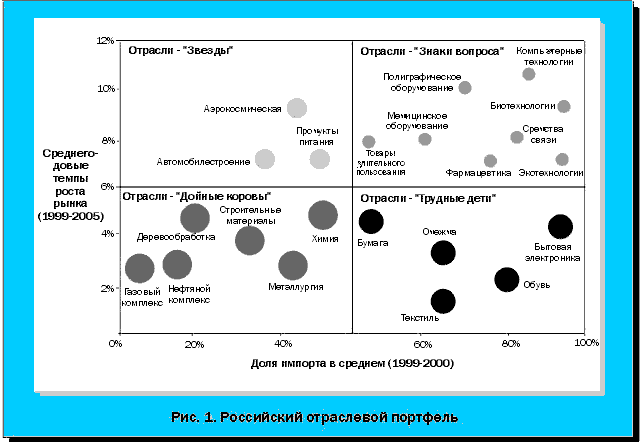
Целевое размещение ресурсов уменьшит слабые места и укрепит сильные стороны основных отраслей. Их привлекательность измеряется в рамках будущего рыночного потенциала и занятости, тогда как конкурентное положение оценивается как рыночная доля по отношению к импорту. Для оценки состояния отрасли удобно воспользоваться методикой портфельного анализа. Идея может заключаться в том, чтобы направлять ПИИ непосредственно в те секторы, которые обещают хорошие потребительские перспективы, но доля которых на российском рынке мала из-за преобладания импорта.
Экономическое значение ключевых отраслей можно оценивать по четырем критериям – долям добавленной стоимости в промышленности, промышленной занятости, зависимости от импорта и соответственно привлекательности для ПИИ, потенциалу роста и последующего экспорта (в том числе ПИИ).
На рис. 1 каждая отрасль представлена кругом и помещена в один из квадрантов матрицы (темпы роста рынка/доля импорта). Важность каждой отрасли определяется размером круга.
Для усиления воздействия на экономику ПИИ-инструменты должны быть направлены на отрасли “Звезды” и “Знаки вопроса”. “Дойные коровы” (нефтегазовый, топливный и смежные секторы) являются важными генераторами национального дохода, но они более самодостаточны и меньше зависят от ПИИ. Тем не менее отрасль, находящаяся в квадранте “Дойные коровы”, все же может нуждаться в ПИИ для развития своих поставщиков и потребителей, находящихся в квадрантах “Звезды” и “Знаки вопроса” субсекторального портфеля (например, производство пластмасс внутри нефтехимического сектора). Важнейшая задача – создание отраслевых портфелей на самом низком секторальном уровне и анализ кластеров в целом.
Стабильная конкурентоспособность стран определяется лидерством традиционных отраслей, генерирующих прибыль (посредством внутренних продаж и экспорта) для инвестирования в новые технологии. Чтобы конкурировать с ними промышленное развитие России должно идти по пути от “Знаков вопроса” к “Звездам” и “Дойным коровам”. Около 70-80% существующих заводов должно относиться к этим секторам, в то время как оставшиеся – к “Трудным детям”. Однако и их ПИИ-стратегия через инновации и внедрение новых технологий может ориентироваться на превращение в “Звезд” и “Дойных коров”.
Стадии развития отраслей
Изучение жизненного цикла каждой ключевой отрасли (рис. 2) расширяет портфельный анализ, позволяет классифицировать отрасли в соответствии с их стадией развития и конкурентной позицией на трех уровнях – в своей стране, на крупных региональных рынках и мировом рынке. Возможна группировка по пяти стадиям – зарождение, рост, зрелость, стагнация и упадок.
Пока в России нет секторов-лидеров (по отношению к крупным региональным рынкам или миру в целом), которые находились бы на начальных фазах жизненного цикла (зарождение или рост). Большинство “живых” отраслей ориентировано на внутренний рынок и находится между стадиями стагнации и упадка (секторы В, Г, Д и Е). Сложившаяся ситуация таит в себе опасность, что в будущем Россия не сумеет стать полноправным партнером клуба промышленно развитых стран.
На основе матрицы жизненного цикла отраслей промышленности выделим несколько стратегически важных моментов для оценки конкурентной позиции страны относительно остального мира:
Б. Отдельные отрасли (например, нефтяная, газовая, нефтехимическая), обладающие мажоритарными долями на отечественном рынке и имеющие хороший экспортный потенциал, занимают относительно сильную позицию в матрице жизненного цикла. Но для модернизации и повышения их международной конкурентоспособности нужны точечные инвестиции. Хотя они и не являются приоритетными при размещении ресурсов ПИИ, необходимо развитие их отраслей-потребителей (например, особая химия, производство пластмасс).
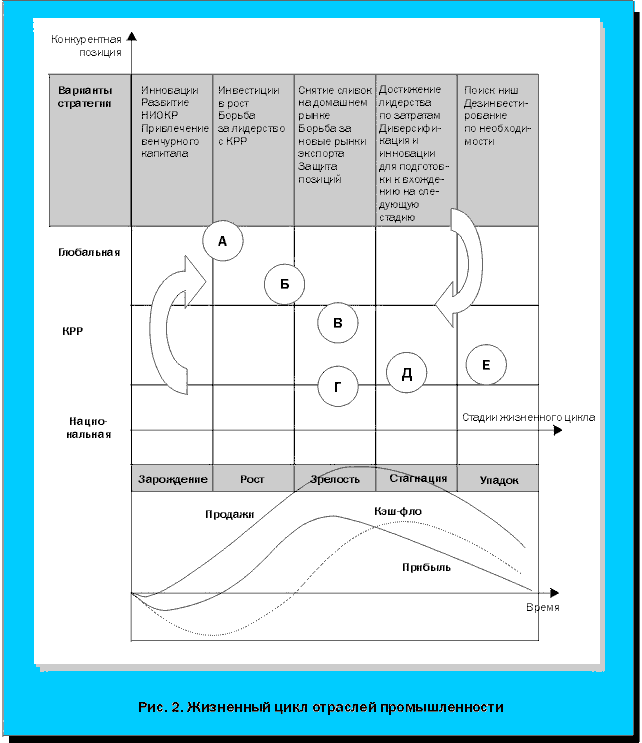
Г. Ряд отраслей (железнодорожный транспорт, автомобильная промышленность и некоторые сегменты химической) достигли стадии зрелости, но нуждаются в модернизации посредством привлечения технологий, позволяющих улучшить конечную продукцию. Национальный спрос здесь чрезвычайно высок, но с 1991 г. наблюдается значительный прирост импорта. Фокусная ПИИ-стратегия поднимет их международную конкурентоспособность, поскольку новая продукция будет производиться на основе современных технологий.
Д. Продукция машиностроения, отдельных сегментов пищевой, нефтехимической промышленности и большинство статей потребительских товаров имеют очень маленькие доли на отечественном рынке и считаются низкоконкурентными. Субсидии не могут компенсировать недостаток средств, и побудительные механизмы для ПИИ могли бы привлечь инвестиции для укрепления производства этих товаров на стадии зрелости и создания новых заводов в России.
Е. Часть предприятий текстильной и обувной промышленности, по пошиву одежды, производству игрушек вошла в стадию упадка. Особенно ощутимо давление на них международной конкуренции, главным образом со стороны производителей из других крупных региоальных рынков – Китая, Индии и прочих “дешевых” рынков. Государственные субсидии и привлечение ПИИ могут реактивировать субгруппы внутри целевых секторов. Тем не менее часть рабочей силы все же необходимо переместить в более перспективные отрасли.
Стратегические альтернативы для промышленной модернизации – распределение ресурсов, диверсификация, уменьшение издержек и “снятие сливок” – могут быть определены на основе четырех квадрантов отраслевых портфелей и кривой жизненного цикла.
Выгодно создать баланс традиционных и высокотехнологичных секторов. Привлекательность развития традиционных трудоемких отраслей (пищевая, легкая промышленность и др.) не может оцениваться лишь с точки зрения трудозатрат. Имея новые технологии, эти секторы составят конкуренцию даже товарам, произведенным в менее развитых странах.
ПИИ желательно направлять в перспективные секторы, в которых есть предпосылки для глобального конкурентного преимущества, но они не могут эффективно использовать имеющиеся ресурсы для производства продукции с высокой добавленной стоимостью.
Многие из базовых отраслей на протяжении десятилетий были на положении “пасынков”, утратили технологическую и рыночную конкурентоспособность в ходе экономической трансформации. В их число входят высокая химия и фармацевтика, разработка новых материалов, промышленное и транспортное оборудование, телекоммуникации, кораблестроение, пищевой сектор, строительное оборудование и материалы. В группе высокотехнологичных секторов перспективно развитие природоохранных, информационных и медицинских технологий.
Кластерный анализ
Конкретная отрасль, привлекающая ПИИ, не может рассматриваться отдельно от остальных и должна развиваться внутри кластера вертикально взаимосвязанных секторов. Крупные и диверсифицированные экономики быстрее повысят конкурентоспособность, если сумеют улучшить состояние отраслей-поставщиков. Для удовлетворения возросшего спроса вырастут новые формы распространения и реализации продукции. Становление базовой отрасли послужит толчком к развитию отраслей-поставщиков и отраслей-потребителей, а также сегментов услуг, принадлежащих кластеру.
Внутри кластеров сильные предприятия могут повышать эффективность производства, используя стратегии вертикальной интеграции, выражающиеся в приобретении мажоритарных пакетов акций смежников. Вертикальные макросекторальные связи существуют также между промышленностью, сельским хозяйством и сферой услуг, поддерживая и развивая друг друга. Кластерный анализ вводит вертикальный подход к промышленному мониторингу и обогащает результаты портфельного анализа, определяя конкурентоспособность и потребности в ПИИ отраслей, принадлежащих к тем же или смежным секторам (горизонтальный подход).
Крупные развитые страны дают много примеров, высвечивающих социально-политическое и экономическое значение кластеров. С началом формирования ключевых промышленных кластеров в ведущих экономиках, как, например, в Германии (химия, машиностроение) и Франции (производство продуктов питания, косметики) в 50-60-е годы, целые группы отраслей стали взаимодействовать внутри кластеров, способствуя мультипликативному эффекту в отношении занятости и трансфертов технологий в национальной экономике.
Американские ноу-хау в секторе производства потребительских товаров обеспечили лидерство страны в сельском хозяйстве, производстве упаковки и средствах механизации (отрасли-поставщики) наряду с успехами в области рекламы и финансовом секторе (отрасли-потребители). Японская мощь в секторе бытовой электроники позволила успешно развивать производство чипов памяти и микросхем, в то время как США сохраняли лидерство в изготовлении логических микрокомпонентов, используемых в компьютерах, телекоммуникационном оборудовании и военной электронике.
Никакая страна не может быть конкурентоспособной во всех сферах. В развитых странах международная конкурентоспособность изначально развивалась вокруг отдельных кластеров. Конкурентоспособность Швеции в целлюлозно-бумажном секторе распространяется на оборудование по деревообработке и производству бумаги, конвейерные линии и некоторые смежные отрасли-потребители (например, производство спичек). Дания разработала специфические промышленные технологии для агробизнеса и пищевой промышленности. Подобным же образом немецкие машиностроители и автомобилестроители выигрывают от того, что в Германии есть высокоразвитое производство компонентов для этих отраслей. В Италии специальные кластеры сформировались в промышленных районах, в которых сложились отраслевые комбинации: металлообработка – режущий инструмент, мода – дизайн, кожа – обувь, деревообработка – мебель.
За 70 лет плановой экономики в СССР практика кластеризации была забыта. В советское время сформировано несколько небольших кластеров, в основном вокруг монополистов-поставщиков, но в целом промышленное разнообразие было подавлено монокультурной практикой.
Сегодня в России существует несколько кластеров, образованных вокруг ключевых отраслей (химической, нефтегазовой, автомобилестроения, металлургии, машиностроения и судостроении), но часть оборудования, узлов и компонентов приобретается у иностранных поставщиков. Эти структуры еще очень хрупки и вряд ли сравнятся с настоящими кластерами, состоящими из хорошо отлаженной системы множества конкурентоспособных поставщиков и клиентов. России понадобится много времени, чтобы создать в ключевых секторах конкурентоспособные на мировом уровне отрасли поставщиков и потребителей. Формирование высокоэффективных индустриальных кластеров значительно ускорилось бы с помощью целевых инвестиций. Богатая сырьевая база – основа для интеграции многих важнейших отраслей, таких как машиностроение, химическая, производство транспортного оборудования, целлюлозно-бумажная и полиграфия.
Кластеры могут формироваться на региональной основе, где наблюдается высокая географическая концентрация взаимосвязанных отраслей (например, машиностроение в Москве и Санкт-Петербурге, автомобилестроение вокруг Тольятти, химическое производство вокруг Москвы, Тулы и Нижнего Новгорода). Это позволит увеличить впрыск капитала и технологий при помощи ПИИ.
Другой путь – придание основным экономическим регионам, городам или агломератам статуса особых зон, где иностранным инвесторам предоставят особые льготы, если они будут развивать специфические промышленные кластеры. ПИИ могут способствовать созданию в стране здорового соперничества между местными и иностранными фирмами, что зародит конкуренцию и промышленную модернизацию благодаря новым идеям, профессионализму, разнообразию стратегий и поддержке НИОКР.
При группировании кластеров следует проанализировать вертикальные (поставщик/потребитель) и горизонтальные связи (общая база потребления, технологии) на региональном уровне. На первом этапе надо привлекать важнейшие ноу-хау и технологии из других стран. В России необходимо сформировать конкурентоспособные отрасли-поставщики вокруг промышленных столпов и секторов экономики (агробизнес, автомобилестроение, кораблестроение, машиностроение, здравоохранение, коммуникации, туризм, образование). Китаю понадобилось почти 15 лет для создания конкурентоспособных кластеров вокруг ориентированных на экспорт текстильной промышленности, фабрик спорттоваров, одежды, игрушек, посуды и др.
Опыт показывает, что некоторые высококонкурентные ключевые отрасли в результате внутрикластерного взаимодействия способствуют развитию своих поставщиков и клиентов. Средние и мелкие предприятия формируют сателлитные образования вокруг крупных групп и становятся их поставщиками на мировых рынках. Диверсификация ключевых предприятий позволяет создать новые отрасли, используя технологии и ноу-хау материнских компаний.
В мировой практике появилась тенденция, характерная даже для крупных компаний, – концентрироваться на главных направлениях, отдавая другим производство промежуточных продуктов и сферу ключевых услуг. По этой причине создание кластеров оказывает мощное влияние на малый бизнес. Сильные международные позиции местных потребителей выгодны для местных поставщиков, стимулируют их выдвижение на те рынки, где функционируют потребители. Примером могут служить немецкие и японские производители автомобильных компонентов, которые продвигаются вслед за национальными автогигантами, открывая свои предприятия в развитых и развивающихся странах.
Поскольку конкурентоспособность передовых экономик связана с наличием тесных межсекторальных связей, целесообразно системное формирование кластеров вокруг ключевых отраслей. Они должны включать в себя сферу услуг (современные дистрибьюторные и банковские системы), позволяющую приблизить продукцию и технологии к конечному потребителю.
ПИИ-политика для России
Преодоление социально-экономического кризиса в России предполагает разработку пакета конкретных инструментов для возрождения промышленности, используя ПИИ и учитывая потенциал страны и его расширение в мировом контексте. Успех стратегии будет зависеть от выбора приоритетных секторов и эффективных инструментов для их развития (табл. 1). Конкретные меры должны утверждаться на высшем уровне. Это повлияет на региональные, государственные и международные организации и придаст позитивный импульс активизации финансовых средств, чтобы модернизировать основные секторы, а потом абсорбировать технологии для создания новых производств.
Страны-источники ПИИ отбираются после тщательного анализа информации относительно секторальной конкурентоспособности, уровня используемых технологий, состояния экспорта и оттоков ПИИ. Передовые экономики Франции, Германии, Италии, Японии, США, Великобритании имеют наилучшие перспективы и им должен быть присвоен приоритет АА/А (табл. 2). Два основных конкурента России по крупным региональным рынкам – Китай и Индия – должны ориентироваться на В; это связано с их быстрым экономическим развитием. Долгосрочное планирование может затронуть и прочие относительно преуспевающие экономики (например, Чехию, Польшу, Венгрию, Южную Корею, Тайвань) – приоритет С.
Страны приоритета АА представляют собой рынки, где промоутерские и PR-действия необходимо предпринимать немедленно. Они являются главными инвесторами и экспортерами. Почти все ТНК происходят из этих стран. Даже их технологические лидеры среднего размера, так называемые скрытые чемпионы, начали развертывать инвестиционную деятельность за пределами национальных рынков.
Улучшение социально-экономического климата является предпосылкой для разработки конкретных политических инструментов в рамках инвестиционной ПИИ-политики. Наиболее важной задачей становится определение оптимальной комбинации макроэкономических и ПИИ-механизмов для достижения желаемых результатов при минимальных ресурсах и сроках. Временной фактор является ключевым, поскольку определяет успех.
Создание результат-ориентированной ПИИ-политики зависит от оптимизации национальной макросистемы, что затрагивает законодательство, политическую стабильность, оптимизацию административного аппарата, образование и подготовку кадров.
Для улучшения рейтинга России по отношению к другим крупным региональным рынкам желательно определить пакет мероприятий, воздействующий как на макросреду, так и на предприятия непосредственно (микросреда). Микроинструменты должны привязываться к стратегической инвестиционной и ПИИ-политике. Они включают:
• побудительные механизмы для компаний, заинтересованных в строительстве и модернизации заводов в приоритетных отраслях;
• развитие и оптимизацию особых экономических зон;
• создание информационной системы для инвесторов (динамика отраслей, потенциальные партнеры, перспективные региональные проекты, законодательства и финансирование);
• коммуникационные кампании для улучшения имиджа России и ее регионов;
• консультативные службы, ориентированные на топ-менеджмент ведущих компаний;
• финансовый инжиниринг и привлечение иностранных банков и ЕБРР;
• создание постоянной координационной структуры для сопровождения инвестиционных проектов в регионах.
Важнейшим аспектом успешной реализации инвестиционной и ПИИ-политики становится создание детального мастер-плана с четко поставленными целями, мероприятиями и сроками. Его должна осуществлять мультикультурная команда специалистов, имеющая политический мандат и международный бизнес-опыт и включающая представителей тех стран, которые вместе с российскими властями имеют реальный стратегический интерес к поддержанию Россию на пути укрепления экономики.
Сегодня Россия стоит перед выбором стратегии экономического роста. Эффективная ПИИ-политика позволит привлечь перспективные и экологически чистые инвестиционные проекты от тех корпораций, которые смогут способствовать быстрому технологическому развитию.
Привлечение иностранных инвестиций в российскую экономику
Цели и задачи политики России в области привлечения иностранных инвестиций
Государственная инвестиционная политика Российской Федерации (РФ) представляет собой комплекс проводимых государством целенаправленных мер по созданию благоприятных условий для всех субъектов хозяйственной деятельности в целях реализации стратегии экономического и социального развития страны, что и определит основные направления инвестиционной деятельности в целом. В ее задачи входят: улучшение инвестиционного климата в стране, что затрагивает законодательство, налогообложение, государственное управление и экономику в целом, выбор и поддержка развития перспективных отраслей хозяйства, определение приоритетных отраслевых и региональных направлений вложения иностранных инвестиций, обеспечение конкурентоспособности российской продукции, поддержка иностранных и отечественных инвестиций в развитие экспортного производства, поддержка развития малого и среднего бизнеса и другие. Решение этих задач должно способствовать притоку иностранного капитала в российскую экономику.
Основными направлениями эффективной политики для привлечения инвестиций являются формирование стабильной нормативно-правовой базы, позволяющей регулировать привлечение инвестиций и предпринимательскую деятельность инвесторов; расширение форм привлечения инвестиций в экономику; укрепление отечественной валюты, стабилизация российского рынка ценных бумаг; организация системы информационного, маркетингового и консалтингового обеспечения инвестиционных программ и проектов; учреждение различных организационно-правовых структур для привлечения отечественных и иностранных инвестиций, венчурных фондов, лизинговых фондов; создание условий для возврата, вывезенного из России капитала; а так же развитие системы гарантий, защиты и страхования отечественных и иностранных инвестиций, системы залоговых операций на федеральном, региональном и муниципальном уровнях. Одним из важнейших направлений государственной инвестиционной политики является обеспечение законодательно закрепленных механизмов государственных гарантий иностранных инвестиций, вкладываемых в российскую экономику. Система государственных гарантий возвратности кредитов может способствовать привлечению отечественных и иностранных инвестиций в реальный сектор экономики с одновременным регулирование им доступа. Необходимость системы гарантий с участием государства обусловлена неблагоприятным состоянием основных участников кредитно-гарантийных операций — предприятий и банков. Так, малые и средние предприятия в основном не обладают достаточным имуществом и ресурсами, которые они могут предоставить в залог под кредит. Часто и крупные государственные предприятия ограничены в гарантоспособности, предусмотренной существующим законодательством. Кредитные ставки слишком высоки, а их частное и непредсказуемое изменение затрудняет планирование деятельности предприятий даже на ближайшую перспективу. Банки не заинтересованы работать с малыми и средними предприятиями, поскольку велики накладные расходы, а доходы в расчете на одного заемщика незначительны. Для банков предпочтительнее кредитование крупных предприятий по причине увеличения соотношения между доходом в расчете на одного крупного заемщика и накладными расходами. В связи с этим задача государства — создавать условия для кредитования банками и инвесторами малых предприятий: предоставлять государственные гарантии возвратности кредитов, т. е., разделяя с кредитором риски, государство осуществляет привлечение инвестиций и кредитных средств в сферу малого предпринимательства. Следует так же отметить, что разработанная правительством инвестиционная политика может быть эффективной, если для ее реализации созданы необходимые условия, включая наличие полной и доступной информационной системы, коммуникационной стратегии, консалтингового обеспечения и соответствующей системы финансовых инструментов, необходимых для иностранного инвестора. Привлечение иностранных капиталовложений в российскую экономику могло бы способствовать наличие налоговых льгот, финансовая помощь государства, современные технические и оперативные условия для иностранных компаний. Одной из проблем государственной инвестиционной политики в России является неравномерное распределение иностранных инвестиций по отраслям экономики и регионам. В отраслях, в которые уже привлекаются иностранные инвестиции вследствие их высокого потенциала, использования специальных побудительных механизмов не требуется. В то время как развитие приоритетных отраслей(отраслей с высоким экспортным потенциалом: космические технологии, авиация, транспортное оборудование, химическая, пищевая и обрабатывающая промышленность; а так же отрасли, необходимые для всей экономики: биотехнологии для медицинского и сельскохозяйственного применения и информационные технологии) напрямую может зависеть от наличия соответствующих условий. Что касается положения с притоком иностранных инвестиций в регионы Российской Федерации, то здесь наблюдается еще более сложная ситуация, учитывая их крайне неравномерное социальное экономическое развитие, различные природно-климатические условия и многие другие факторы, которые могут оказывать положительное или отрицательное влияние на намерения иностранных инвесторов относительно принятия решения о возможности и целесообразности капиталовложений в тех или иных регионах России. Кондратьев В. С. Особенности инвестиционной модели развития России. М.: ФОРУМ, 2011.- С.63.
Необходимо вновь вернуться к доступу иностранных инвесторов к информации о текущей деятельности правительства РФ, региональных властей, а так же информации о приоритетных инвестиционных проектах, имеющих реальные гарантии и льготное налогообложение. Основным средством доведения информации до инвестора должна стать коммуникационная система, которая будет способствовать закреплению благоприятного имиджа России как места размещения инвестиций и росту доверия российских и иностранных инвесторов. В этом плане могли бы положительную роль сыграть общероссийские государственные выставки приоритетных инвестиционных проектов с открытым доступом; проведение информационных семинаров по вопросам привлечения иностранных инвестиций. В дополнение к информационной и коммуникационной системам может положительную роль сыграть хорошо организованная эффективная консалтинговая сеть, включающая внешние консультативные организации, расположенные в стране получателе иностранного капитала. Основная функция этих организаций — проведение проектного и постпроектного консультирования, побуждающего иностранных инвесторов вкладывать капиталы в реальный сектор российской экономики. Для поддержки и финансирования соответствующего инвестиционного проекта существует разработка системы финансовых инструментов, основанных на конкурентоспособных условиях кредитования. Это, в свою очередь, позволит России привлечь иностранные производственные технологии, участвовать в совместных предприятиях и проектах научно-технического сотрудничества. В этом плане основными инструментами финансирования являются: эмиссия акций и облигаций на российском рынке капиталов, лизинг и внешние займы. Разработка и реализация информационной, коммуникационной, консалтинговой систем, а также системы финансовых инструментов, как основы эффективного механизма реализации государственной инвестиционной политики, позволит России осуществлять согласованную и тщательно продуманную политику привлечения иностранных инвестиций с учетом национальных приоритетов и на основе создания благоприятного инвестиционного климата при обязательном условии соблюдения собственных экономических интересов. Современная государственная инвестиционная политика направлена на определение и поддержку приоритетных отраслей российской экономики и регионов. Такими приоритетными областями привлечения иностранных инвестиций являются: освоение невостребованного научно-технического потенциала и развитие наукоемких производств, наращивание экспортного потенциала, обеспечение импорто-замещения, насыщения внутреннего рынка продукцией потребительского назначения, развитие агропромышленного комплекса. В условиях наличия невостребованного научно-технического отечественного потенциала особое значение имеет привлечение иностранных инвестиций в развитие и поддержку российских научно-исследовательских институтов, на обновление их материально-технической и экспериментальной базы. Для привлечения капитала в отрасли с высоким экспортным потенциалом требуется специальные меры государственной поддержки, направленные на поощрение иностранных и отечественных инвестиций в развитие экспортного производства. В этом плане достаточно эффективным является создание совместных предприятий с участием иностранного капитала, что может способствовать вовлечению российских предприятий в мирохозяйственные процессы. При этом необходимо отметить, что одним из важнейших критериев расстановки отраслевых приоритетов привлечения иностранных капиталовложений является непосредственная поддержка тех отраслей, которые обладают хорошими потребительскими перспективами, но рыночная доля которых пока недостаточна по причине большого объема импорта продукции этих отраслей при наличии неплохо развитого и вполне конкурентоспособного на внутреннем рынке отечественного производства. Что касается возможных перспектив привлечения иностранных инвестиций в регионы России, то здесь необходимо учитывать их специфические особенности. В этой связи следует иметь в виду, что в России имеются три типа регионов, каждый из которых имеет свою специфику: это трудоизбыточные районы Ставропольского и Краснодарского края, Ростовской области; моноотраслевые и депрессивные районы почти всей зоны Севера; а также центры сосредоточения огромного топливно-энергетического комплекса и добывающей промышленности Восточной Сибири; Архангельской, Тюменской областей; и высокоразвитые, с мощным научно-техническим потенциалом регионы Центра, юга Сибири и Дальнего Востока. Для привлечения иностранных инвестиций в эти регионы целесообразно применять государственную политику стимулирования иностранных инвестиций, сочетающую предоставление льготных налогов, кредитов для создания рабочих мест и стимулирования предпринимательской деятельности. А так же государственную политику следует направлять на создание благоприятного режима для иностранных инвестиций за счет использования ускоренной амортизации. Чапек М. В. Инвестиционная привлекательность экономики России. Спб.: Феникс, 2010.- С.80.
Определяя региональное направление приложения капитала, иностранный инвестор в первую очередь оценивает такие факторы, как наличие водных ресурсов и возможностей по очистке стоков, обеспечение электроэнергией, наличие сырьевой базы, инфраструктура и легкость доступа на основные рынки, материально-техническое снабжение, транспорт и коммуникации, наличие квалифицированных кадров, трудовые отношения и законодательство, сбытовые системы, близость к рынкам сбыта. В связи с этим государственные и научно-исследовательские учреждения используют статистические данные и достоверную информацию о достоинствах и недостатках основных регионов России, что может позволить правительству определить приоритетные региональные направления привлечения капитала, а иностранному инвестору принять наиболее эффективное решение о вложении средств. Иностранный инвестор, вкладывая свой капитал, естественно, стремится занять свою достойную нишу на российском рынке, который характеризуется огромной потребительской емкостью. Постоленко М. Л. Управление внешнеэкономической деятельностью в России. М: ФОРУМ, 2012. — С.348.
Следовательно можно сделать вывод, для сочетания интересов сторон в рамках государственной инвестиционной политики разрабатывается соответствующая целенаправленная стратегия привлечения иностранных инвестиций, которая призвана способствовать реализации потенциала российской экономики и разработке природных ресурсов страны для внутренних потребностей производства и населения. Не мало важным является сочетание национальных интересов и потребностей развития России, поскольку это создает благоприятные условия для повышения уровня жизни населения, развития отечественного производства и экономического роста России в целом. Реализация основных направлений государственной инвестиционной политики позволит создать эффективный механизм привлечения иностранного капитала в российскую экономику.
Российское государство для выполнения функции регулирования иностранного капитала использует как экономические, так и административные методы воздействия на экономику путем издания и корректировки соответствующих законодательных актов, разработки и реализации инвестиционной политики, выработки мер, направленных на улучшение инвестиционного климата.
Привлечение иностранных инвестиций: политика, способы и в Россию
Автор: admin · Опубликовано 22.02.2017 · Обновлено 25.02.2017
ПОЛИТИКА ПРИВЛЕЧЕНИЯ ИНОСТРАННЫХ ИНВЕСТИЦИЙ
Привлекательность страны для прямых иностранных инвестиций зависит от целого ряда определяющих факторов, которые должна учитывать политика привлечения иностранных инвестиций каждой страны. При этом следует отметить, что каждый тип иностранных инвестиций имеет свою шкалу приоритетности данных факторов и требует использования различных стратегий привлечения инвестиций.
Вместе с тем, как показывают исследования, макроэкономическая стабильность, собственность на землю, ясные процедуры приватизации, транспарентность, предсказуемость, последовательность и либеральность законов/положений/норм, квалифицированная рабочая сила, хорошо развитая инфраструктура входят в число факторов, оказывающих наибольшее влияние при принятии решений о прямом иностранном инвестировании. Следует отметить, однако, что, несмотря на важность наличия квалифицированной рабочей силы, недавние исследования показывают, что высокая заработная плата отрицательно влияет на приток ПИИ.
Следует специально остановиться на воздействии налоговых стимулов на приток ПИИ. Поскольку инвесторы сравнивают налоговую нагрузку в различных странах, считается, что такого рода стимулы могут привлечь их внимание, и нередко страны начинают соревноваться друг с другом в снижении налогов, как правило, сокращая налог на прибыль. Существует большое количество исследований чувствительности ПИИ к налоговой нагрузке. Они показывают, что в среднем при повышении налогов на один процент, прямые иностранные инвестиции сокращаются на 3,7%, однако, в зависимости от страны и отрасли снижение может составлять от 0% до 5%.
Более того, недавние исследования показывают, что ПИИ становятся все более чувствительны к налогообложению по мере роста мобильности капитала и ликвидации неналоговых барьеров для их притока. Такого рода исследования очень полезны и могут быть использованы при оценке долгосрочного влияния на прямые иностранные инвестиции реформы налога на прибыль корпораций5. Ряд стран для привлечения инвестиций используют временное освобождение от налога ряда секторов или некоторые виды деятельности, а не снижают налог в целом.
Однако следует помнить, что налогообложение прибыли является важным, но не основным определяющим фактором при принятии компаниями решения об инвестировании за границу, оно в большей степени зависит от выгодности данного проекта с точки зрения долгосрочной перспективы.
К тому же, не стоит недооценивать значимость для инвесторов налога на зарплату и прочих налогов, не связанных с прибылью, а также дружественность налогового администрирования, определенность, предсказуемость и последовательность налоговых правил — данные факторы оказывают ничуть ни меньшее влияние, чем налог на прибыль.
Более того, исследования показывают, что низкая налоговая нагрузка не компенсирует непривлекательный в целом климат для ПИИ. Страны, где при высоком налоге на прибыль хорошо развита инфраструктура, и предоставление услуг, в том числе общего пользования, а также существует привлекательная для бизнеса деловая среда, выигрывают в конкуренции за инвестиции у стран, имеющих более низкие налоги, но не обладающих вышеназванными преимуществами.
Примером этому служат целый ряд стран, обладающих большим внутренним рынком, у которых при относительно высоком налоге на прибыль наблюдается большой приток ПИИ. Поэтому при выработке политики по привлечению ПИИ необходимо тщательно взвесить все «за» и «против» предоставления иностранным инвесторам налоговых стимулов, возможно, более важное значение будет иметь проводимая макроэкономическая политика, создание благоприятного климата в определенных отраслях и ряд других факторов.
Еще одним важным вопросом является политика обменного курса с точки зрения ее привлекательности для ПИИ. Ряд экономистов полагают, что девальвация валюты относительно стран основных инвесторов сокращает удельные издержки производства и может стимулировать приток ПИИ, особенно в экспортоориентированные сектора. Вместе с тем существуют и свидетельства того, что укрепление валюты может также являться фактором, способствующим ПИИ, поскольку позволяет репатриировать больше прибыли в иностранной валюте. Однако с макроэкономической точки зрения наиболее эффективной является политика по поддержанию стабильности обменного курса, в целом экономисты сходятся во мнении, что данный фактор серьезно не влияет на принятие решений об инвестировании, за исключением случаев его значительных колебаний.
СПОСОБЫ ПРИВЛЕЧЕНИЯ ИНОСТРАННЫХ ИНВЕСТИЦИЙ
Существуют следующие способы привлечения иностранных инвестиций: покупка иностранным инвестором местной организации; создание заграничного филиала (нового), а также смешанного или совместного предприятия. Сегодня же существует новая тенденция к направлению прямых иностранных инвестиций уже на приобретение действующих организация в развитых экономиках, в то время как в прошлом больше строили такие предприятия с нуля. Это можно объяснить глобализацией и усилением конкуренции, что вызывает необходимость ускорения процесса наладки производства и скорейшего начала работы предприятия и более быстрого получения прибыли.
Еще несколькими способами по привлечению прямых иностранных инвестиций является покупка активов предприятие, которое является экспортером и инвестирует, заработанные средства, в зарубежные организации, а также производит торговлю акционерным капиталом с фирмами различных стран.
ПРИВЛЕЧЕНИЕ ИНОСТРАННЫХ ИНВЕСТИЦИЙ В РОССИЮ
Правительство России проводит свою политику по привлечению иностранных инвестиций, которая делится на несколько направлений.
За годы рыночных реформ производство (больше всего промышленность) в Россию значительно сокращалась до 2004 года, что ухудшило привлечение иностранных инвестиций в Россию, однако, уже с 2006 до 2008гг. привлечение иностранных инвестиций резко начало увеличиваться и пика достигло в 2008г., однако уже в период с 2009-2011гг. объем иностранных инвестиций уменьшился в связи с
Мировым финансово-экономическим кризисом, который сильно отразился на экономике России. Но в 2012г. и уже с середины 2011г. привлечение иностранных инвестиций в Россию начало набирать темпы и уже в текущем году почти вышло на уровень 2008г. Основными отраслями по привлечению данных инвестиций являются: нефтедобывающая и нефтеперабатывающая, машиностроение, металлургия и добыча с переработкой различных полезных ископаемых.
С одной стороны это хорошо, что эти отрасли развиваются, но необходимо привлекать инвестиции и в другие, особенно в инновационные отрасли: IT-индустрию, нанотехнологии и т.д.
Источники: http://vasilievaa.narod.ru/ptpu/13_3_00.htm, http://studwood.ru/1338145/ekonomika/privlechenie_inostrannyh_investitsiy_rossiyskuyu_ekonomiku, http://dengifinance.ru/privlechenie-inostrannykh-investiciy/